
الملخص:
"أسوأ شيء هو أن موسم الذروة لا يزدهر." وبمجرد انتهاء شهر أكتوبر، بدأت شركات السيارات في إصدار التصنيف العالمي. قبل الحديث عن أرقام محددة، دعونا ننظر إلى السوق أولا. في أكتوبر، بلغت مبيعات التجزئة لسيارات الركاب المحددة بدقة حوالي 1.6 مليون وحدة، بانخفاض 1.1٪ على أساس شهري. وفي سبتمبر، بلغ 1.618 مليون وحدة، بانخفاض 28٪ على أساس سنوي. وعلى مدار شهرين متتاليين، بلغ الانخفاض على أساس سنوي حوالي 28%. وتقدر جمعية سيارات الركاب الصينية أن مبيعات التجزئة لسيارات الركاب ستبلغ 18.5 مليون وحدة في عام 2026، بانخفاض سنوي قدره 22٪.
هذه هي المرة الأولى التي تشهد فيها سوق السيارات في الصين انخفاضًا سنويًا يتجاوز 10%.
أما بالنسبة لأهداف مبيعات شركات السيارات، فقد تم تصميمها في الأصل بحيث تعتمد على موجة الذهب والتسعة والفضة، ثم موجة أخرى في نهاية العام. إذا لم تنمو الموجة السابقة، فستختفي قاعدة الموجة الأخيرة.
مع أخذ الأرقام المذكورة أعلاه في الاعتبار، عندما ننظر إلى معدل إنجاز كفاءة شركات السيارات في الأشهر العشرة الأولى، يبدو الأمر أشبه بحكم حسابي.
لدى جيلي 2.5457 مليون وحدة، أي ما يعادل 3.45 مليون وحدة مستهدفة، بنسبة إنجاز 73.8%، ومجموعة شيري لديها نسبة إنجاز 78.2%. وهي بالفعل الأكثر احتراما بين شركات السيارات التقليدية، لكن صادراتها في أكتوبر شكلت أكثر من ثلثي إجمالي المبيعات.
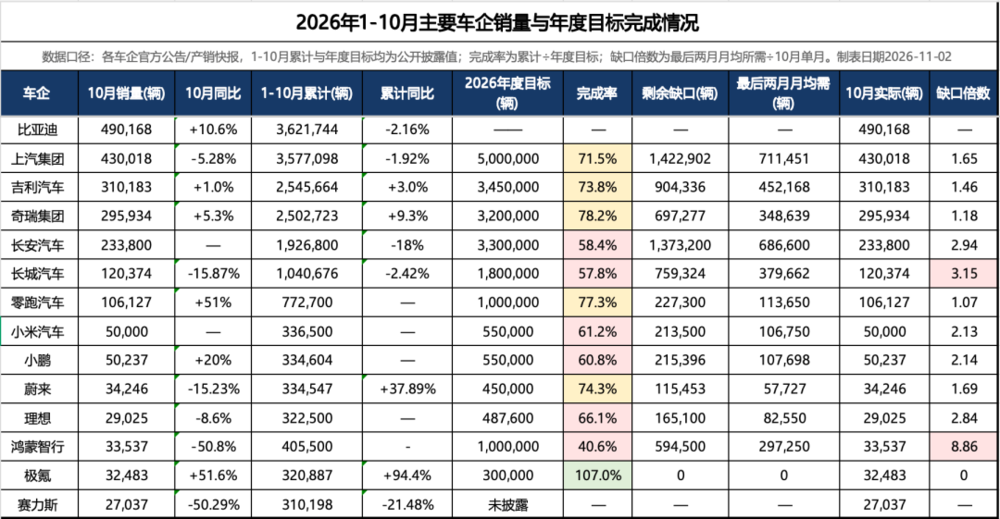
التبويب: مختبر تشاوديان
أما بالنسبة للقوى الجديدة، فإن شركة جي كريبتون هي شركة السيارات الوحيدة التي يمكنها إغلاق دفاترها مقدمًا هذا العام. وقد قامت بتسليم 320,887 مركبة في الفترة من يناير إلى أكتوبر، مع هدف سنوي يصل إلى 300,000 مركبة، وبنسبة إنجاز 107%. معدل اكتمال التشغيل الصفري هو 77.27%، ليحتل المرتبة الثانية، لكنه لا يزال أقل بـ 227.300 وحدة من مليون وحدة. وبلغ متوسط التسليم الشهري في نوفمبر وديسمبر 113.700 وحدة، وهو أعلى من 106.127 وحدة التي تم تحديدها للتو في أكتوبر.
انخفضت مبيعات التجزئة في أكتوبر بنسبة 30% تقريبًا على أساس سنوي. كانت هذه هي المرة الأولى التي تختفي فيها التسعة الذهبية والعشرة الفضية بهذه الطريقة. لم يتبق سوى شهرين. بالنسبة لمعظم الشركات، يعد استكمال مؤشرات الأداء الرئيسية حلمًا بعيد المنال.
01
لا عيب إذا فشلت في تحقيق مؤشرات الأداء الرئيسية
وفقًا للحس السليم في الصناعة، يجب تحقيق أكثر من 80% من هدف العام بأكمله في الأشهر العشرة الأولى، وسيكون هناك مجال للمناورة في الشهرين الأخيرين.
في عام 2026، لن يتجاوز هذا الخط سوى جيكريبتون.
بالنسبة للقوات الجديدة، سلمت Xpeng 50,237 مركبة، وهو رقم قياسي في شهر واحد، وسلمت 13,326 مركبة في الخارج، بزيادة سنوية قدرها 166%. تمتلك شركة Xiaomi أكثر من 50000 وحدة، من 30000 في أغسطس إلى 40000 في سبتمبر، بثلاث خطوات في ثلاثة أشهر. على الجانب الآخر، كان لدى Weilai 34.246 مركبة، وكان لدى Lideal 29.025 مركبة، وكان لدى Hongmeng Zhixing 33.537 مركبة، بانخفاض سنوي قدره 50.8٪.
ليباو هي الأقوى بين القوى الجديدة، وتقف بقوة في المركز الأول. من بين الشركات الست التي كانت لا تزال تتنافس في نفس المستوى العام الماضي، المركز الأول هذا الشهر هو بالفعل 3.7 أضعاف المركز الأخير.
باعت شركة BYD 490,200 سيارة في شهر واحد في أكتوبر، وهو رقم قياسي بالفعل، بزيادة قدرها 11% على أساس سنوي، وتضاعفت صادراتها إلى 170,000 سيارة. ولكن إذا تم حسابها وفقًا لهدف 5 ملايين مركبة، فهذا يعني أنه سيتم ضغط الـ 1.3783 مليون مركبة المتبقية في شهرين، بمتوسط 689000 مركبة شهريًا.
باعت جيلي 2.5457 مليون مركبة في الفترة من يناير إلى أكتوبر، بهدف بيع 3.45 مليون مركبة. وتم تقسيم المركبات المتبقية وعددها 904.300 مركبة على شهرين، بمتوسط شهري قدره 452.000 مركبة. لقد تجاوزت جيلي للتو 310.000 وحدة في شهر واحد للمرة الأولى في أكتوبر، وسوف تقفز إلى ما يقرب من 46٪ مرة أخرى.
باعت SAIC 3.5771 مليون وحدة في الفترة من يناير إلى أكتوبر، بهدف 5 ملايين وحدة، مما يترك عجزًا قدره 1.4229 مليون وحدة، بمتوسط 711.000 وحدة شهريًا. باعت شركة Great Wall 1.0407 مليون وحدة في الفترة من يناير إلى أكتوبر، بهدف 1.8 مليون وحدة، وعجز قدره 759.300 وحدة، ومتوسط حجم مبيعات شهرية قدره 379.700 وحدة. باعت 120400 وحدة في أكتوبر.
عملية حسابية بسيطة لهذه الأقسام ستعطيك النتيجة. خط الهدف خارج النطاق تماماً
في بداية عام 2026، تم تحديد هدف شركات السيارات الرئيسية بشكل عام على "نمو بنسبة 20% إلى 50% على أساس عام 2025". لقد كانت هذه خطوة قياسية في السنوات العشر الماضية. السوق ينمو، والهدف هو وضع أسرع قليلا من السوق، مما يجبر نفسك على الاستيلاء على حصة.
لكن السوق في عام 2026 سوف يتجه نحو الانخفاض. فمن ناحية، تم تحديد الهدف عند "نمو بنسبة 20%"، بينما من ناحية أخرى، تم تحديد السوق عند "انخفاض بنسبة 22%"، بفارق يتراوح بين 40 إلى 70 نقطة مئوية.
لنفترض أن شركة سيارات تبيع مليون مركبة في عام 2025 وتستهدف 1.2 مليون مركبة في عام 2026. سينخفض السوق من حوالي 23.7 مليون مركبة إلى 18.5 مليون مركبة. ولتحقيق هدفها، يجب أن تزيد حصتها في السوق من 4.2% إلى 6.5%، أي بزيادة قدرها 55%.
لا يمكن حل هذه المشكلة عن طريق "بيع المزيد من النقاط"، وهو ما يعني الحصول على حصة الـ 55% الإضافية من الآخرين.
لم يتبق سوى شهرين في الربع الرابع، وحتى إذا تم تغيير الهدف، فلا يمكن سد الفجوة. لذلك، هناك استنتاج واحد فقط: ليس الأمر أن شركات السيارات لا تعمل بجد، بل أن قاسم الهدف وبسط السوق يتطوران في اتجاهين متعاكسين. هذه هي أبسط مشكلة رياضية.
02
لماذا يحدث هذا
تبدو قائمة الأهداف في بداية العام وكأنها مذكرة متفائلة.
تمتلك SAIC 5 ملايين مركبة، وتمتلك BYD 5 ملايين مركبة، وتمتلك Changan 3.3 مليون مركبة، وتمتلك Leapmotor مليون مركبة، وتمتلك Hongmeng Zhixing ما بين مليون إلى 1.3 مليون مركبة. وفي عام حيث من المتوقع أن تشهد مبيعات التجزئة للعام بأكمله نمواً سلبياً بنسبة تتجاوز 10%، فإن توقعات النمو التي تنطوي عليها هذه الأرقام تكون عموماً أعلى من 10% أو حتى أعلى من 30%.
ليس الأمر أن الأشخاص الذين يحددون الأهداف لا يعرفون أن السوق يتراجع. يرى بعض محللي الصناعة أن شركات السيارات تدرك الصعوبات، لكن أهدافها لا ترتكز على الطلب النهائي ولا يمكنها أن تتخلف عن الآخرين. في سوق يتحول فيه أكثر من نصف معدل الاختراق والنمو المتزايد إلى مخزون، تغير الهدف من المستكشف إلى وضع مكتوب لسوق رأس المال وسلسلة التوريد.
والأمر الأكثر أهمية هو أنه في عام 2026، سيتم التخلص من أدوات الزخم.
في الأول من كانون الثاني (يناير) 2026، سيتم تخفيض ضريبة شراء الطاقة الجديدة من الإعفاء الكامل إلى النصف، وسيتم تخفيض الحد الأعلى لتخفيض ضريبة الدراجات من 30 ألفًا إلى 15 ألفًا. إن الاندفاع في الشراء في نهاية عام 2025 هضم الطلب في بداية عام 2026 مقدما، ولم تظهر سوق التخفيضات التي كان من المفترض أن تظهر في نهاية العام.
في شهر فبراير، تم تنفيذ "إرشادات الامتثال لسلوك الأسعار في صناعة السيارات". تم تعريف المبيعات بأقل من التكلفة بوضوح على أنها مخاطرة امتثال رئيسية. وتم تضييق نطاق أدوات حروب الأسعار على المستوى القانوني. في الماضي، كان هناك ملاذ أخير للفشل في تلبية مؤشرات الأداء الرئيسية - خفض الأسعار، وخفض المخزون، وزيادة الزخم. في عام 2026، أصبح ثمن هذه الخطوة مرتفعًا جدًا بحيث لا يستطيع معظم اللاعبين تحمله.
أعطى التجار الإجابة أولاً. وبلغ متوسط هامش الربح الإجمالي للسيارات الجديدة -21.4%. ما يقرب من 80٪ من التجار لديهم أسعار مقلوبة. وكان معامل المخزون 1.58، وهو ما يتجاوز بكثير خط التحذير. وفي النصف الأول من عام 2026، تم إغلاق أو انسحاب أكثر من 1800 متجر وكيل معتمد من الشبكة، بمتوسط 10 متاجر مغلقة يوميًا، وقد وصل معدل السحب إلى ذروته في السنوات الخمس الماضية.
في حالة القناة هذه، سيؤدي استخدام المخزون لزيادة أرقام الجملة للشهرين الأخيرين إلى تدمير التدفق النقدي للتاجر والقيمة المتبقية للعلامة التجارية.
لا يدعم بيان الدخل الركض السريع أيضًا. وفي الفترة من يناير إلى سبتمبر 2026، بلغ هامش ربح المبيعات لصناعة السيارات 3.3%، وفي سبتمبر كان 1.4% فقط، وهو أدنى مستوى في السنوات الأربع الماضية. ويتراوح ربح دراجات شانجان من 619 إلى 811 يوانًا، ويصل ربح الدراجات الهوائية الصفرية إلى 589 يوانًا. إن الأموال المكتسبة من بيع دراجة واحدة لا تكفي لدفع ثمن وجبة لائقة.
03
لم يعد الحجم هو الشيء الأكثر أهمية
لذلك وجدنا أن "تحديد مؤشرات الأداء الرئيسية" فشل للمرة الأولى في عام 2026.
في هذه العملية، ما فشل لم يكن مجموعة معينة من الأرقام، بل التعديلات النظامية. قامت بعض الشركات بالتحول مبكرًا وحوّلت أهداف المبيعات إلى أهداف إيرادات تمثل جودة عملياتها بشكل أفضل. على سبيل المثال، خفضت شركة Dongfeng هدفها السنوي من 3.25 مليون مركبة إلى 2.6 مليون مركبة، وخفضت شركة Great Wall هدف تقييم مبيعاتها من 2.49 مليون مركبة إلى 1.8 مليون مركبة، مع الحفاظ على هدف التقييم المتمثل في صافي الربح الذي لا يقل عن 10 مليارات يوان دون تغيير.
غالبًا ما تُقرأ هذه الإجراءات على أنها اعتراف بالهزيمة، ولكن القراءة الأكثر دقة هي أنه عندما لا يُترجم الحجم تلقائيًا إلى أرباح وتدفقات نقدية، فإن الاستمرار في توفير مؤشرات الأداء الرئيسية للمبيعات في مركز منطق الأعمال يعد تقصيرًا في أداء الواجب في حد ذاته. يعد اختيار جريت وول بشكل خاص جزءًا من التضحية الواضحة بحجم المبيعات للحفاظ على مؤشرات الربحية.
بالنظر إلى أرقام معدل الإنجاز الجيدة من يناير إلى أكتوبر، فإن الرطوبة واللون منفصلان.
تعتمد شركة Leapao بنسبة 77.27% على التحكم الشديد في التكاليف وإيقاع المنتج. يبلغ ربح الدراجة 589 يوانًا فقط، لكنها تستبدل المنتجات الحقيقية بطلبات حقيقية، وليس أرقام الجملة التي يتم ضغطها من المستودع. وفي أكتوبر، تجاوزت مبيعات شياو بنغ 50 ألف سيارة للمرة الأولى في شهر واحد، مع تسليم 13 ألف مركبة للخارج، بزيادة سنوية قدرها 166%. وجاء النمو من المساحة الجديدة التي فتحتها الصادرات، بدلا من انتزاع حصة من السوق الأوسع. اعتمدت أول 50 ألف مبيعات شهرية لشركة Xiaomi على أول شهر تسليم كامل لسلسلة Pengcheng، وليس على زخم نهاية العام.
يبدو أن معدل إنجاز مجموعة شيري البالغ 78.2% مرتفع، ولكن هيكلها يتحدث عن نفسه. وفي أكتوبر، صدرت 201 ألف سيارة. وهذه هي المرة الثالثة هذا العام التي تتجاوز فيها صادراتها 200 ألف سيارة في شهر واحد. وشكلت الصادرات غالبية إجمالي المبيعات. وصدرت شركة BYD 170 ألف سيارة في أكتوبر، بزيادة سنوية قدرها 103%؛ قامت جيلي بتصدير 107.000 سيارة، بزيادة سنوية قدرها 158%.
هذه الزيادات ليست نتاجًا لاستكمال مؤشرات الأداء الرئيسية، ولكنها ناجمة عن المنحنى الثاني للصادرات الذي يغطي تدفق التخزين المحلي.
من ناحية أخرى، انخفضت مبيعات Hongmeng Zhixing في أكتوبر بمقدار النصف على أساس سنوي، وهو ما يمثل الشهر الخامس على التوالي من الانخفاض على أساس سنوي. استمرت مبيعات شركة Dongfeng Honda في الانخفاض، وانخفضت مبيعات GAC Toyota بنسبة 25% تقريبًا على أساس سنوي. وانخفضت حصة العلامات التجارية اليابانية في الصين بالفعل إلى أقل من 11%. إن التمايز في معدلات الإنجاز من يناير/كانون الثاني إلى أكتوبر/تشرين الأول يمثل في الأساس التمييز بين "من لا يزال يتاجر بالمنتجات الحقيقية مقابل الطلب الحقيقي" و"من لا يزال يعتمد على الجمود لدعم الأرقام".
الإشارة الحقيقية في عام 2026 هي عدم تحديد الهدف عند مستوى أدنى. ولكن عندما تكون الغالبية العظمى من اللاعبين في صناعة ما غير قادرين على تحقيق الأهداف التي كتبوها في بداية العام، فإن المشكلة لا تكمن في مستوى الأهداف، بل في حقيقة أن تحديد الأهداف في حد ذاته قد تم فصله عن واقع الأعمال.
مع هامش ربح الصناعة الذي يبلغ 3.3% فقط، فإن التدفق النقدي يحدد الحياة والموت أكثر من التصنيفات. لذا فقد حان الوقت لإخراج المبيعات من مذبح مؤشرات الأداء الرئيسية وإعادة الأرباح والتدفق النقدي وقيمة الدراجة والطلب الحقيقي.
هذه ليست خطوة إلى الوراء، ولكنها وسيلة للصناعة لتخفيف قبضتها على عبادة الحجم والبدء في تصحيح متأخر.
التعليقات