
الملخص:
وفقًا لرويترز، تعرض قطاع الذكاء الاصطناعي الأمريكي يوم الخميس بالتوقيت المحلي لعمليات بيع واسعة النطاق، وتلقى مكتب التداول في بنك جولدمان ساكس عددًا كبيرًا من المكالمات من المستثمرين. وقال جون فلود، الشريك والمدير الإداري للأعمال المصرفية والأسواق العالمية لدى جولدمان ساكس، إن العملاء كانوا يسألون عن ظروف السوق، لكن طلبات الشراء الفعلية لم تظهر.
وتأثرًا بذلك، انخفض مؤشر ناسداك 100 بنسبة 6.4%، وتبخرت قيمته السوقية بما يقرب من 2.5 تريليون دولار أمريكي؛ وانخفض مؤشر ناسداك المركب بنسبة 5.5%، وهو أكبر انخفاض في يوم واحد منذ أبريل 2025. ومنذ أن سجل مستوى إغلاق قياسي في 6 أكتوبر، انخفض مؤشر ناسداك المركب بنسبة 12% تقريبًا ودخل في نطاق التعديل الفني.
انطلاقًا من أداء القطاع، تركز البيع أولاً في شركات البنية التحتية لأشباه الموصلات والذكاء الاصطناعي، ثم امتد بعد ذلك إلى موردي الحوسبة السحابية والطاقة والمعدات. وانخفض مؤشر فيلادلفيا لأشباه الموصلات بنحو 12%، وانخفض مؤشر إنفيديا بنحو 9%، وتراجع مؤشر AMD بنحو 17%؛ وانخفض سهم شركة الحوسبة السحابية العاملة بالذكاء الاصطناعي CoreWeave بنسبة 10%، كما انخفض سهم Nebius بنسبة 15%؛ وانخفضت أسهم مشغلي مراكز البيانات مثل Applied Digital وCipher Digital وIREN بأكثر من 14%. كما أنهت أسهم شركات التكنولوجيا الكبرى مثل أمازون وألفابت ومايكروسوفت بشكل جماعي على انخفاض.
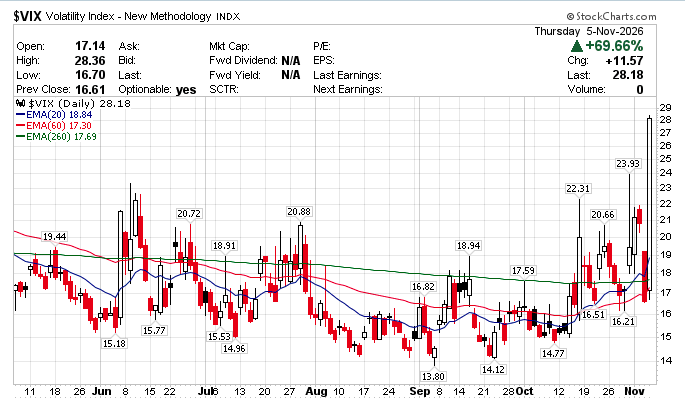
تحولت معنويات السوق سريعًا إلى النفور من المخاطرة. ارتفع مؤشر تقلب بورصة خيارات مجلس شيكاغو (VIX) إلى 28.36 نقطة خلال الجلسة، وهو أعلى مستوى له في ثمانية أشهر، وأغلق عند 28.18 نقطة، مرتفعًا بنسبة 69.66٪ عن يوم التداول السابق. تظهر البيانات الصادرة عن وكالة تحليل الخيارات Mercury Alerts أن علاوة خيار البيع على منتجات المؤشرات ارتفعت مرة واحدة إلى حوالي ضعف المستوى المعتاد، مما يشير إلى أن المستثمرين يركزون على شراء أدوات الحماية.
السبب المباشر لهذه الجولة من التراجع هو مخاوف المستثمرين بشأن احتمالات بناء مراكز بيانات الذكاء الاصطناعي في الولايات المتحدة. بعد انتخابات التجديد النصفي في الولايات المتحدة، تتوقع السوق أن تواجه مشاريع مراكز البيانات مراجعة أكثر صرامة للسياسة. أثار الضغط الذي تفرضه مراكز البيانات على شبكات الكهرباء وأنظمة المياه والبنية التحتية المحلية معارضة في بعض المجتمعات الأمريكية في السنوات الأخيرة.
يقدر محللو UBS أن حوالي 30% من سعة مركز البيانات الجديدة المخطط لها أصلاً في الولايات المتحدة في عام 2028 قد تتأثر بإجراءات إيقاف البناء المحتملة. بمجرد أن يتباطأ بناء مركز البيانات، فلن يؤثر ذلك على مشغلي طاقة الحوسبة فحسب، بل قد يؤثر أيضًا على موردي الرقائق والطاقة والخادم والمعدات ذات الصلة.
ومع ذلك، فإن تغييرات السياسة ليست السبب الوحيد للرفض. في الأسابيع القليلة الماضية، بدأ السوق في إعادة النظر في التقييم وتكاليف التمويل وعوائد الاستثمار لشركات الذكاء الاصطناعي. ومع ارتفاع أسعار الفائدة وتشديد شروط التمويل، أصبح المستثمرون أكثر حذرا بشأن الشركات التي تعتمد على الاقتراض على نطاق واسع لبناء البنية التحتية للحوسبة. ويتحول تركيز السوق من ما إذا كان هناك طلب طويل الأجل على قوة حوسبة الذكاء الاصطناعي إلى مقدار الأموال التي تحتاج الشركات إلى استثمارها، وما إذا كان من الممكن الحفاظ على سرعة البناء، ومتى ستولد النفقات الرأسمالية الضخمة عوائد.
ومن بينها، اتسع هامش مقايضة العجز الائتماني لخمس سنوات من شركة CoreWeave إلى 1267.9 نقطة أساس، وهو رقم قياسي مرتفع. يُستخدم هذا المؤشر عادةً لقياس مخاطر التخلف عن سداد ديون الشركات، ويشير ارتفاعه السريع إلى أن السوق أكثر اهتمامًا بالقدرات التمويلية لشركات البنية التحتية ذات الاستثمار المرتفع والديون العالية في مجال الذكاء الاصطناعي. كما ارتفع انتشار مقايضة العجز الائتماني لمدة خمس سنوات لشركة إنتل إلى 149.7 نقطة أساس، وهو رقم قياسي أيضًا.
بالإضافة إلى المخاوف الأساسية، أدى الانعكاس السريع لمراكز رأس المال أيضًا إلى تضخيم انحدار السوق. وقال فلود إن بعض المؤسسات قللت بشكل كبير من تعرضها للمخاطر قبل الانتخابات النصفية، لكنها عادت إلى السوق بسبب انتعاش السوق يوم الأربعاء. في يوم الخميس، باعت صناديق التحوط بسرعة بعض أسهم شركات الحوسبة السحابية الكبيرة التي أعادت شراؤها للتو في يوم التداول السابق، وتحول تداول الذكاء الاصطناعي من مطاردة المكاسب إلى التراجع في فترة قصيرة من الزمن.
تؤدي صناديق الاستثمار المتداولة والاستراتيجيات الكمية التي تقوم بتعديل المراكز بعد تقلبات السوق إلى زيادة ضغط البيع. تتوقع نومورا للأوراق المالية أن صناديق الاستثمار المتداولة ذات الاستدانة، وصناديق الاستثمار المتداولة العكسية وبعض الاستراتيجيات المنهجية قد تبيع حوالي 47 مليار دولار أمريكي من الأسهم قرب نهاية اليوم، وهو ثاني أعلى مستوى منذ بدء الإحصائيات في عام 2006. وتأتي معظم عمليات البيع من صناديق التكنولوجيا والذكاء الاصطناعي.
لقد قام مستثمرو التجزئة أيضًا بتغيير عاداتهم التجارية السابقة المتمثلة في "الشراء عند الانخفاضات". تظهر بيانات Vanda Research أنه قبل حوالي ساعة من الإغلاق، ربما يكون مستثمرو التجزئة قد سجلوا أكبر صافي بيع في يوم واحد للأسهم الفردية منذ انخفاض السوق الناجم عن وباء التاج الجديد. وعلى عكس الانخفاضات السابقة في السوق عندما كان مستثمرو التجزئة يبحثون بنشاط عن القاع، فقد ضعفت بشكل كبير قدرة الأسهم الفردية على القيام بهذه الجولة من البيع.
يظهر الانخفاض أن مناقشة وول ستريت لصناعة الذكاء الاصطناعي آخذة في التغير. لم يعد المستثمرون يركزون فقط على ما إذا كان الطلب على الذكاء الاصطناعي يمكن أن يستمر في النمو، ولكنهم بدأوا أيضًا في إعادة حساب قيود السياسة وتكاليف التمويل وعوائد الاستثمار التي يواجهها توسيع مراكز البيانات.
التعليقات