الملخص:
مع بدء عملاء الذكاء الاصطناعي تدريجيًا في إكمال عمليات التسوق والدفع والطلب نيابة عن المستخدمين، أظهرت الصناعة المالية العالمية موقفًا متزايد التعقيد تجاه هذا النموذج الناشئ. أصدرت ست مؤسسات مالية دولية كبيرة، بما في ذلك بنك أوف أميركا وكابيتال وان بنك، مؤخرا تقريرا مشتركا يشير إلى أنه على الرغم من أن "تسوق الوكلاء" القائم على الذكاء الاصطناعي ينطوي على إمكانات كبيرة، فإنه يجلب أيضا سلسلة من القضايا الجديدة مثل الشفافية والأمن وحماية الخصوصية ومخاطر الاحتيال.
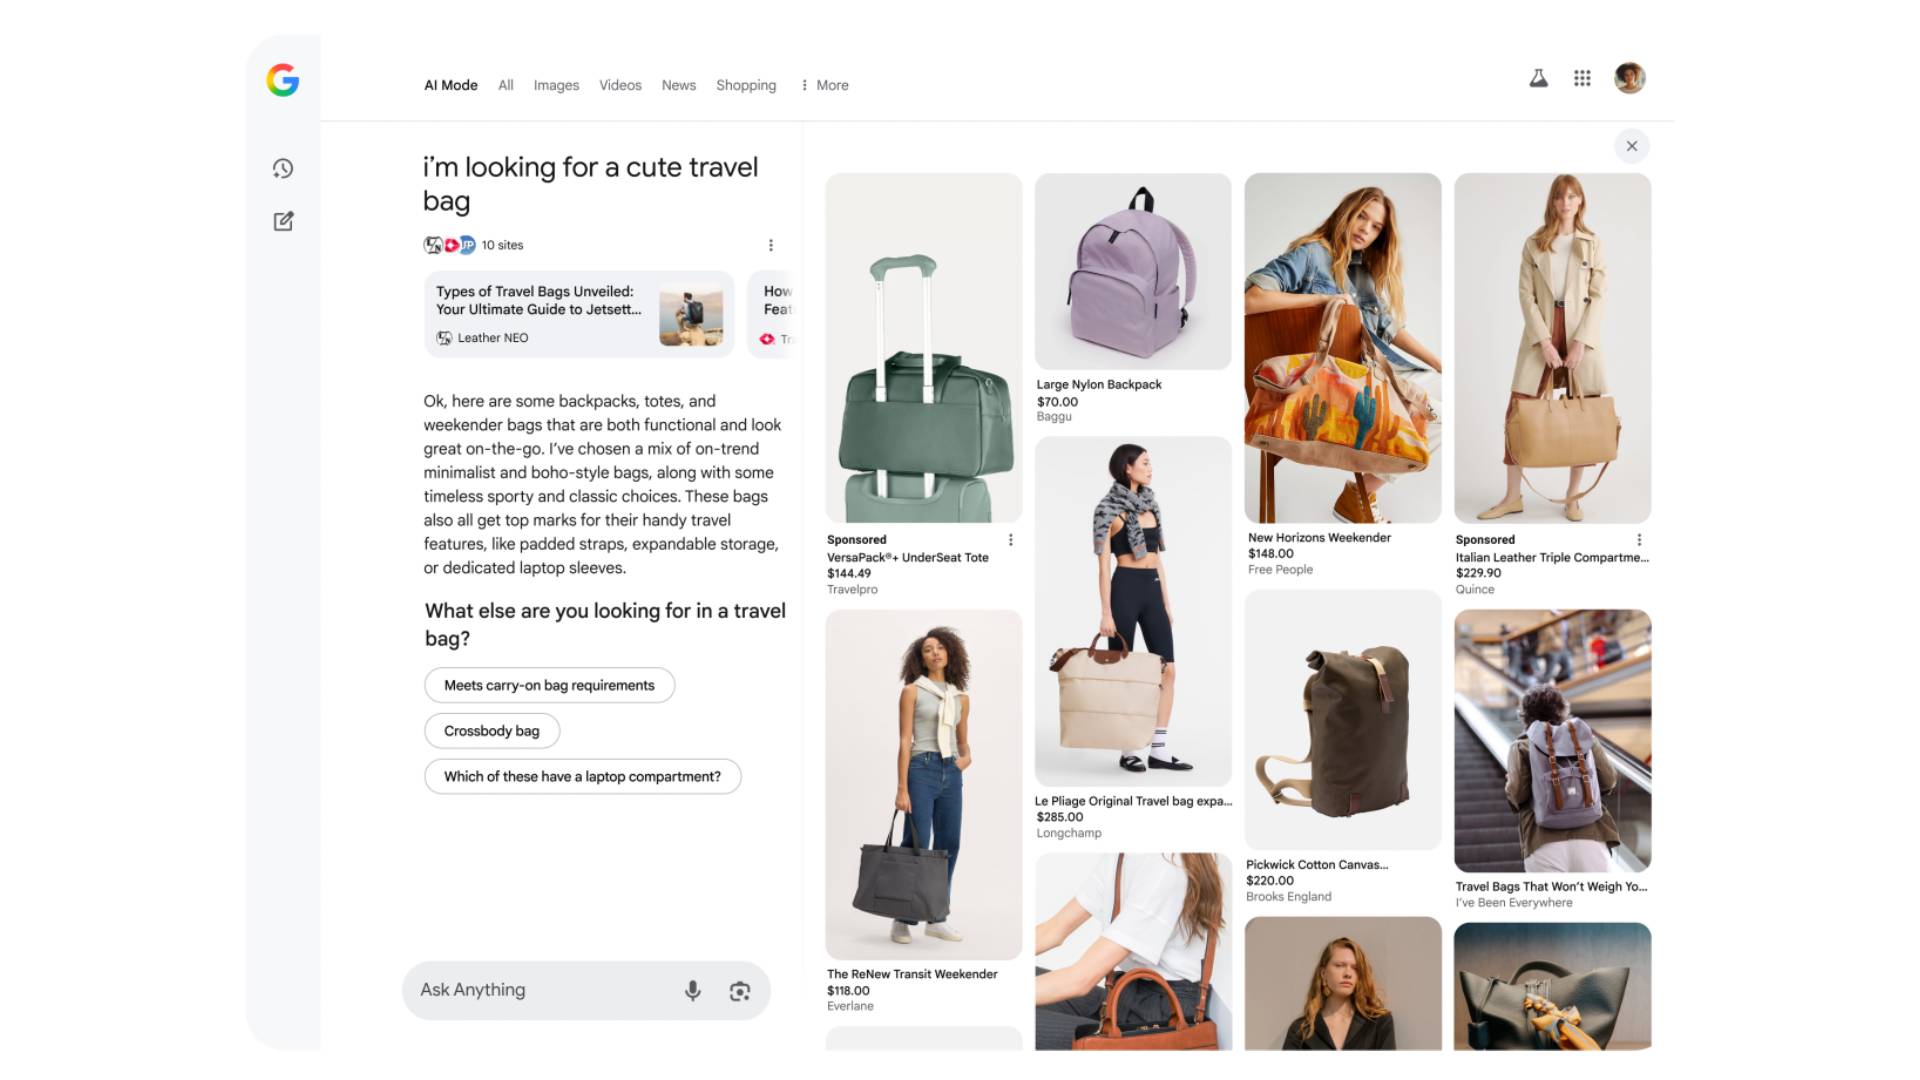
يشير ما يسمى بالتسوق القائم على الوكيل إلى وكيل ذكاء اصطناعي يتصفح الإنترنت بشكل مستقل، ويقارن المنتجات، ويحدد طرق الدفع، ويكمل عملية الشراء مباشرة بناءً على ترخيص المستخدم. وفي العام الماضي، قام العديد من مطوري الذكاء الاصطناعي وشركات البيع بالتجزئة ومؤسسات الدفع بتعزيز تنفيذ التقنيات ذات الصلة، على أمل جعل الذكاء الاصطناعي "مساعد التسوق الرقمي" للمستهلكين.
ومع ذلك، تعتقد الصناعة المصرفية أنه مع حصول وكلاء الذكاء الاصطناعي على استقلالية أكبر وأكبر في عملية صنع القرار، فإن المخاطر المحتملة التي يواجهونها تتضخم أيضًا.
وفقًا للتقرير الذي يحمل عنوان "بناء الثقة التجارية القائمة على الوكيل"، تركز المخاطر على الشفافية والأمن والخصوصية وحماية البيانات واختيار المستخدم وقابلية التشغيل البيني بين المنصات المختلفة. وأشار التقرير إلى أن العديد من المستهلكين ليسوا متأكدين مما إذا كان عملاء الذكاء الاصطناعي سيتخذون قرارات تصب في مصلحتهم حقًا، وبالتالي لا تزال لديهم شكوك واضحة حول هذا النوع من التكنولوجيا.
يوضح التقرير أن العديد من المستخدمين يشعرون بالقلق من أن وكلاء الذكاء الاصطناعي قد يشترون منتجات خاطئة، أو ينفقون ما يتجاوز ميزانيتهم، أو حتى يواجهون مشكلات مثل الاحتيال، أو سرقة الحسابات، أو خسارة الأموال. على الرغم من أن المستهلكين على استعداد لاستخدام الذكاء الاصطناعي للحصول على معلومات المنتج واقتراحات التسوق، إلا أن معظمهم لا يزالون حذرين بشأن السماح للذكاء الاصطناعي بالتحكم بشكل كامل في عملية الشراء.
إن صناعة التكنولوجيا ليست متفائلة تمامًا بشأن آفاق تطوير تسوق الوكلاء.
قال رون جونسون، أحد مؤسسي نظام البيع بالتجزئة في شركة أبل والمسؤول التنفيذي السابق في شركة أبل، في مقابلة أجريت معه مؤخرا إن الذكاء الاصطناعي قادر بالفعل على تحسين تجربة التسوق عبر الإنترنت، لكنه لا يعتقد أن الذكاء الاصطناعي سيغير بشكل جذري الطريقة التي يتسوق بها البشر.
من وجهة نظره، لا يزال المستهلكون يرغبون في تجربة المنتجات شخصيًا، ولا يمكن استبدال ذلك بالذكاء الاصطناعي. يمكن للذكاء الاصطناعي أن يساعد المستخدمين على إجراء الأبحاث مقدمًا ويجعلهم مستهلكين يفهمون المنتج بشكل أفضل، لكنه لن يلغي قيمة التسوق المادي بحد ذاته.
كما أشار تقرير الصناعة المصرفية إلى أن وكلاء الذكاء الاصطناعي قد يتأثرون أيضًا بآليات الحوافز التجارية. على سبيل المثال، قد توصي بعض الأنظمة بشكل تفضيلي بمنتجات ذات عمولات أعلى، أو قنوات دفع بتكاليف معاملات أقل، أو حتى اختيار حلول دون المستوى الأمثل من أجل تقليل تكاليف الحوسبة. قد لا يكون هذا السلوك في مصلحة المستهلكين، لكنه قد يصبح الاختيار الافتراضي لعملاء الذكاء الاصطناعي.
وفي الوقت نفسه، قد يؤدي اعتماد تسوق الوكلاء على نطاق واسع أيضًا إلى زيادة عدد عمليات الاحتيال والاحتيال ونزاعات المستهلكين. بمجرد مهاجمة نظام الذكاء الاصطناعي أو حدوث تسرب للبيانات، لن تتعرض المعلومات الشخصية للمستخدمين فقط للتهديد، ولكن الشركات التي تعتمد على هذه الأنظمة في أعمالها قد تواجه أيضًا خسائر فادحة.
وقد عززت سلسلة من الأحداث الأخيرة هذه المخاوف.
منذ وقت ليس ببعيد، أعلنت شركة Meta أنها أصلحت ثغرة أمنية في مساعدها للذكاء الاصطناعي Muse. إحدى وظائف Muse المهمة حاليًا هي تسوق الوكيل، وقد تسمح هذه الثغرة نظريًا للمهاجم بالاستيلاء على مساعد الذكاء الاصطناعي وإجراء عمليات مختلفة باستخدام الأذونات الممنوحة من قبل المستخدم.
في الوقت نفسه، كان لدى أمازون أيضًا احتكاك عام مع ميوز. واتهمت أمازون عملاء الذكاء الاصطناعي التابع لشركة Meta بالفشل في التعريف عن أنفسهم بوضوح عند الوصول إلى منصة التجارة الإلكترونية الخاصة بها، مما أثار مخاوف بشأن بيانات اعتماد الحساب وكيفية التعامل مع بيانات المستخدم والمطالبة بوقف هذا السلوك.
ومع ذلك، لا تستبعد هذه البنوك الستة تمامًا مستقبل تسوق الوكلاء.
يشير التقرير إلى أنه من المرجح أن تصبح التجارة بالوكالة إحدى الطرق الرئيسية لإجراء المعاملات بين المستهلكين والتجار في المستقبل. كما أن المؤسسات المالية متفائلة بشأن إمكانات التنمية طويلة المدى وأعربت عن استعدادها للتعاون مع العملاء وشركاء الصناعة والهيئات التنظيمية لتعزيز النمو الصحي لهذا النموذج.
ومع ذلك، من وجهة نظرهم، لكي يكتسب التسوق عبر الوكلاء شعبية واسعة النطاق، يجب أولاً إنشاء ثقة اجتماعية كافية. لقد كانت سرعة التطور التكنولوجي الحالية أسرع بكثير من سرعة بناء لوائح الصناعة وأنظمة السياسات وآليات حماية المستهلك، وهذه هي المشكلة الأكثر إلحاحًا التي تحتاج الصناعة إلى حلها.
ولتحقيق هذه الغاية، بدأ التحالف المصرفي المشارك في كتابة التقرير الاستعداد للمرحلة التالية من العمل البحثي، على أمل الحصول على مزيد من التوضيح لكيفية تنفيذ المبادئ الأساسية الخمسة المتمثلة في الشفافية والأمن والخصوصية وحماية البيانات واختيار المستخدم وقابلية التشغيل البيني للمنصة، ووضع معايير الصناعة المقابلة.
في عصر جديد حيث يتحول الذكاء الاصطناعي تدريجيًا من "تقديم الاقتراحات" إلى "التصرف نيابة عنه"، فإن الإشارة التي ترسلها الصناعة المصرفية واضحة تمامًا: قد يكون لتسوق عملاء الذكاء الاصطناعي مستقبل مشرق، ولكن قبل أن يصبح حقًا طريقة استهلاك سائدة، لا تزال هناك العديد من القضايا الرئيسية في آليات الأمن والثقة والمسؤولية التي تحتاج إلى حل.
التعليقات