الملخص:
أصدر ثورستن شلوك، كبير الاقتصاديين في شركة أبولو للإدارة العالمية، مؤخراً تقريراً شديد اللهجة، ذكر فيه بصراحة أن النطاق الحقيقي لما يسمى "ثورة الذكاء الاصطناعي" أقل انتشاراً بكثير مما هو معلن عنه. تشير البيانات إلى أن تأثير الذكاء الاصطناعي على الاقتصاد الكلي لا يزال محدودًا للغاية، مما قد يعني أننا مقبلون على فترة مثيرة جدًا للاهتمام من حيث الاتجاهات المالية واتجاه الاقتصاد العالمي.
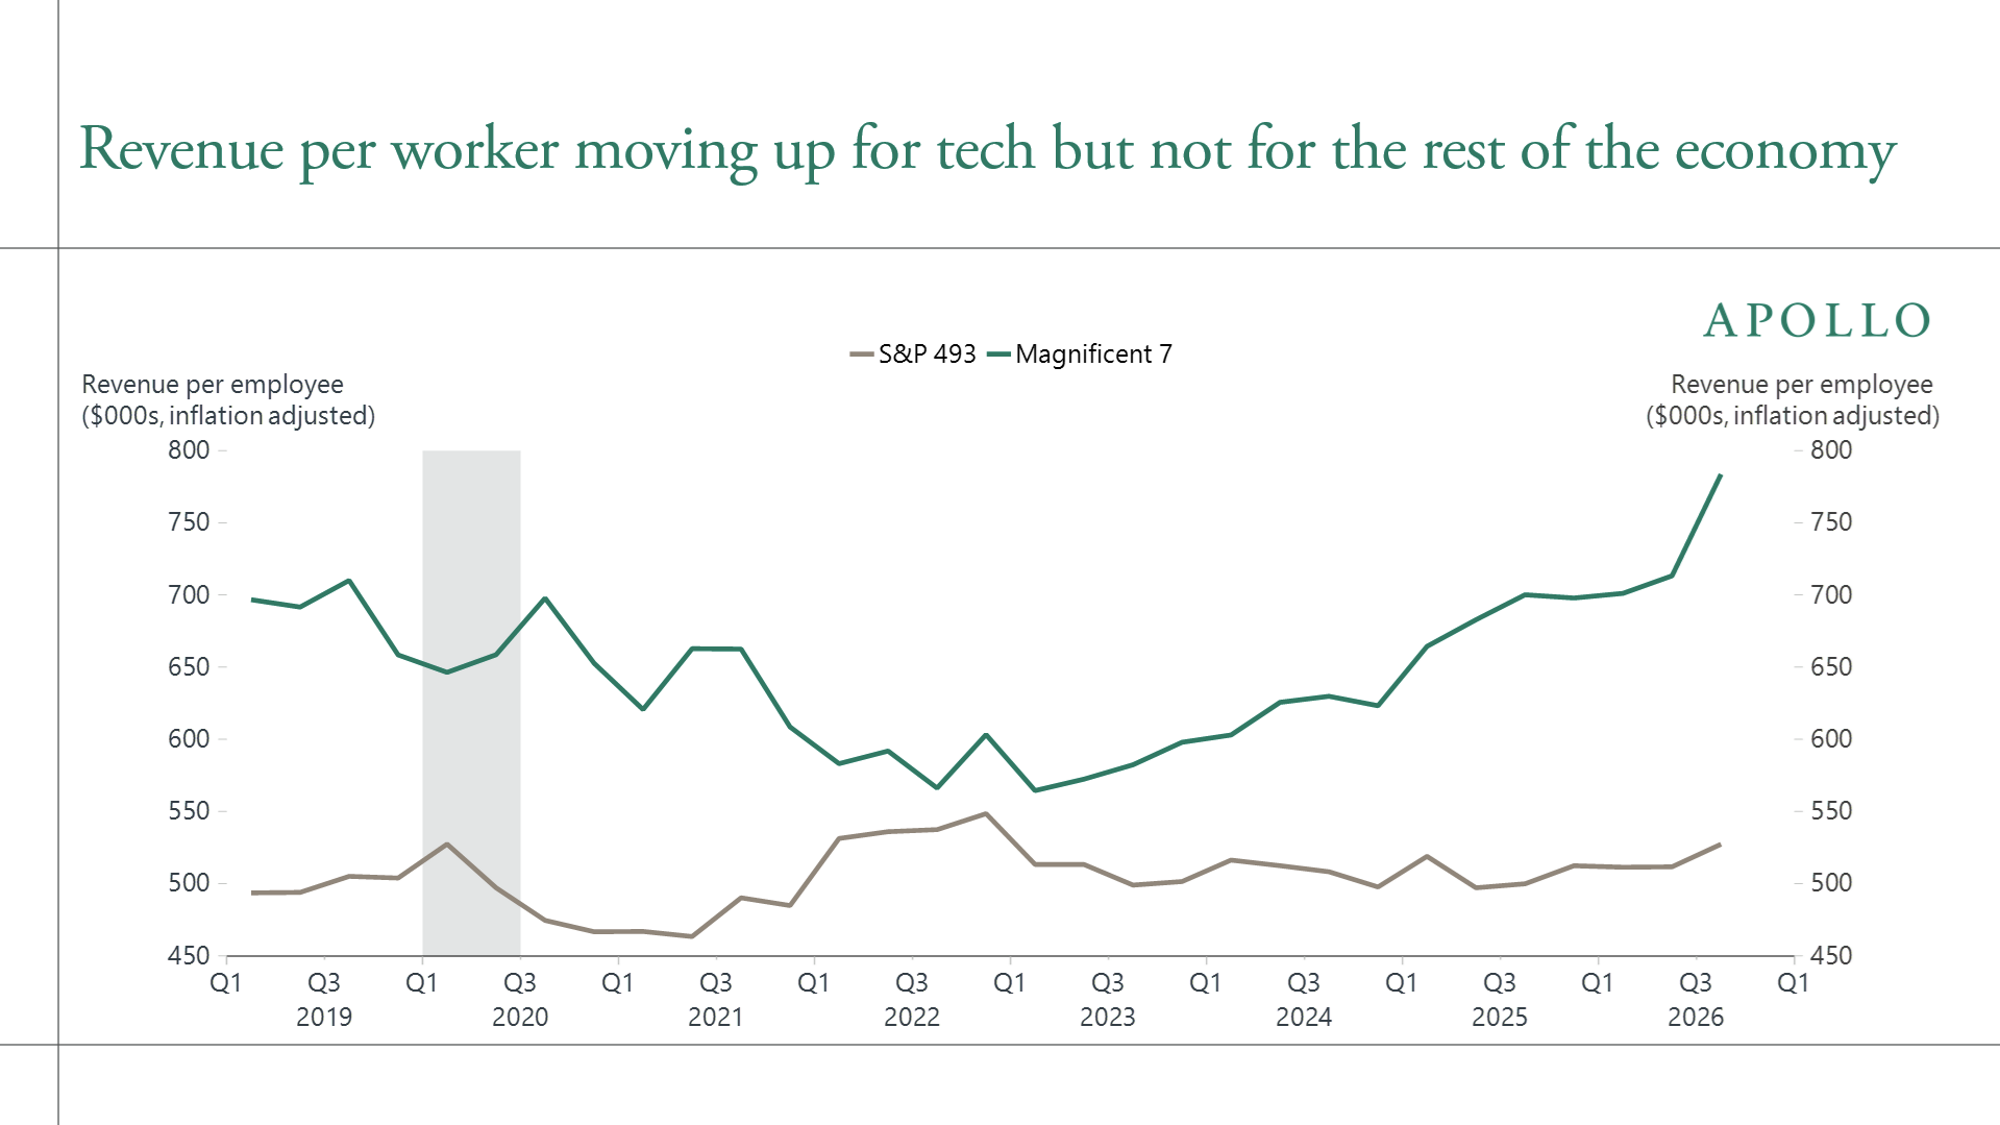
وفقًا لتحليل سلوك في عمود "ديلي سبارك"، على الرغم من الاستثمارات الضخمة والضجة الهائلة المحيطة بأحدث التطورات في أبحاث النماذج اللغوية الكبيرة، فإن الذكاء الاصطناعي لم يحقق حتى الآن أي عوائد مالية في عالم الشركات خارج صناعة التكنولوجيا الأمريكية. حققت حفنة من الشركات المرتبطة بالتكنولوجيا مكاسب كبيرة، لكن الغالبية العظمى من الشركات المدرجة في مؤشر ستاندرد آند بورز 500 لم تشهد سوى نتائج قليلة أو معدومة من استثماراتها في الذكاء الاصطناعي التوليدي أو نماذج اللغات الكبيرة. وأشار سلوك إلى أن إيرادات الفرد المعدلة حسب التضخم كانت ترتفع فقط بالنسبة إلى "السبع الكبار"، وهي المجموعة ذات الوزن التكنولوجي الأعلى في مؤشر ستاندرد آند بورز 500 والتي تشمل إنفيديا، وتيسلا، وأمازون، ومايكروسوفت، وألفابت، الشركة الأم لجوجل، وأبل، وميتا. كما أن هوامش الربح لهذه المجموعة آخذة في الارتفاع. ويطلق على بقية الشركات في المؤشر اسم "S&P 493"، ونصيب الفرد من إيرادات وهوامش الربح لهذه الشركات ثابت.
علاوة على ذلك، لا يرى الخبير الاقتصادي في شركة أبولو أي علامة على أن الذكاء الاصطناعي يقود نمو الإنتاجية. ببساطة، الذكاء الاصطناعي التوليدي ونماذج اللغات الكبيرة ليس لها أي تأثير على أرباح الشركات خارج صناعة التكنولوجيا. ومن دون أي نتائج ملموسة، بدأت الشركات المدرجة على مؤشر ستاندرد آند بورز 500 في تقليص النفقات الضخمة المطلوبة للذكاء الاصطناعي، حيث نظرت إلى استهلاك الكلمات باعتباره تكلفة تخفض هوامش الربح، وليس كمصدر محتمل للنمو في المستقبل.
تواصل الشركات المدعومة برأس المال الاستثماري زيادة الإنفاق على رموز الذكاء الاصطناعي، في حين أن الشركات الرئيسية لا تحتاج إلى أحدث النماذج ولا ترغب في دفع ثمنها. وقال سلوك إنه إذا ظل الذكاء الاصطناعي مقتصرا على جزء صغير من الاقتصاد الكلي، فإن آثاره على الاقتصاد الكلي ستكون محدودة للغاية.
قد تصبح نماذج الذكاء الاصطناعي سلعة بشكل متزايد، وقد تصبح الرموز المميزة في نهاية المطاف "رخيصة" بما يكفي لدفع نمو الإيرادات وتوسيع هامش الربح. لكن سلوك يعتقد أن تحقيق هذا الهدف الطموح قد يكون أصعب مما يبدو. ووصف الذكاء الاصطناعي بأنه "آلة حاسبة" قوية، لكنه أكد أيضًا على أن الشركات تعتمد على الحكم الجيد بدلاً من تحليل الأرقام.
كتب سلوك في المقال: "الذكاء الاصطناعي لا يفهم المسؤولية، أو الثقة، أو الثقافة، أو القواعد غير المكتوبة، أو المقايضات الأخلاقية، أو العدالة، وكل هذه العوامل تشكل مخاطر السمعة وتؤدي في النهاية إلى نمو الإيرادات وتحسين هامش الربح." ومن وجهة نظره، فإن الاتجاه النهائي لسرد الذكاء الاصطناعي سيتم تحديده من خلال مؤشر "S&P 493" وليس من خلال الرخاء المالي لعمالقة التكنولوجيا السبعة.
تدير شركة أبولو، حيث يعمل سلوك، أصولًا تبلغ قيمتها ما يقرب من تريليون دولار أمريكي، لذا فإن حكمه على الاقتصاد يحمل وزنًا كبيرًا. وتعكس وجهات نظره تقارير تحذيرية أخرى، حيث أشارت تقديرات جارتنر مؤخرا إلى أن أكثر من 3.5 تريليون دولار من الاستثمارات في البنية التحتية للذكاء الاصطناعي يمكن أن تتضرر بحلول نهاية عام 2030. ولكن لا يشارك الجميع مثل هذه النظرة المتشائمة. يعتقد جان هاتزيوس، الخبير الاقتصادي في بنك جولدمان ساكس، أن الاستثمارات في الذكاء الاصطناعي ستُترجم في نهاية المطاف إلى إنتاجية أعلى وعوائد ربحية على مستوى الاقتصاد بأكمله.
التعليقات