
الملخص:
تُظهر أحدث البيانات الصادرة عن مؤسسة أبحاث السوق Counterpoint Research أنه مدفوعًا بالازدهار في إنشاء البنية التحتية للذكاء الاصطناعي، سيحقق سوق DRAM العالمي نموًا في الإيرادات على أساس سنوي بنسبة 369٪ في الربع الثالث من عام 2026. ومع استمرار ارتفاع الطلب على الذاكرة عالية الأداء في مسرعات الذكاء الاصطناعي ومراكز البيانات، وصل متوسط سعر بيع DRAM (ASP) إلى مستوى 1.9 دولار لكل جيجابايت.
من منظور هيكل الشركة المصنعة، تواصل الشركات الكورية السيطرة على السوق العالمية لذاكرة الوصول العشوائي الديناميكية (DRAM). ومن بينها، تحتل شركة Samsung Electronics المرتبة الأولى بحصة سوقية تبلغ 38%، وتحتل SK Hynix المرتبة الثانية بحصة سوقية تبلغ 29%. على الرغم من زيادة إيرادات SK Hynix في الربع الثالث بأكثر من 40% على أساس ربع سنوي، إلا أن الزخم الإجمالي الحالي أكثر ملاءمة لشركة Samsung.
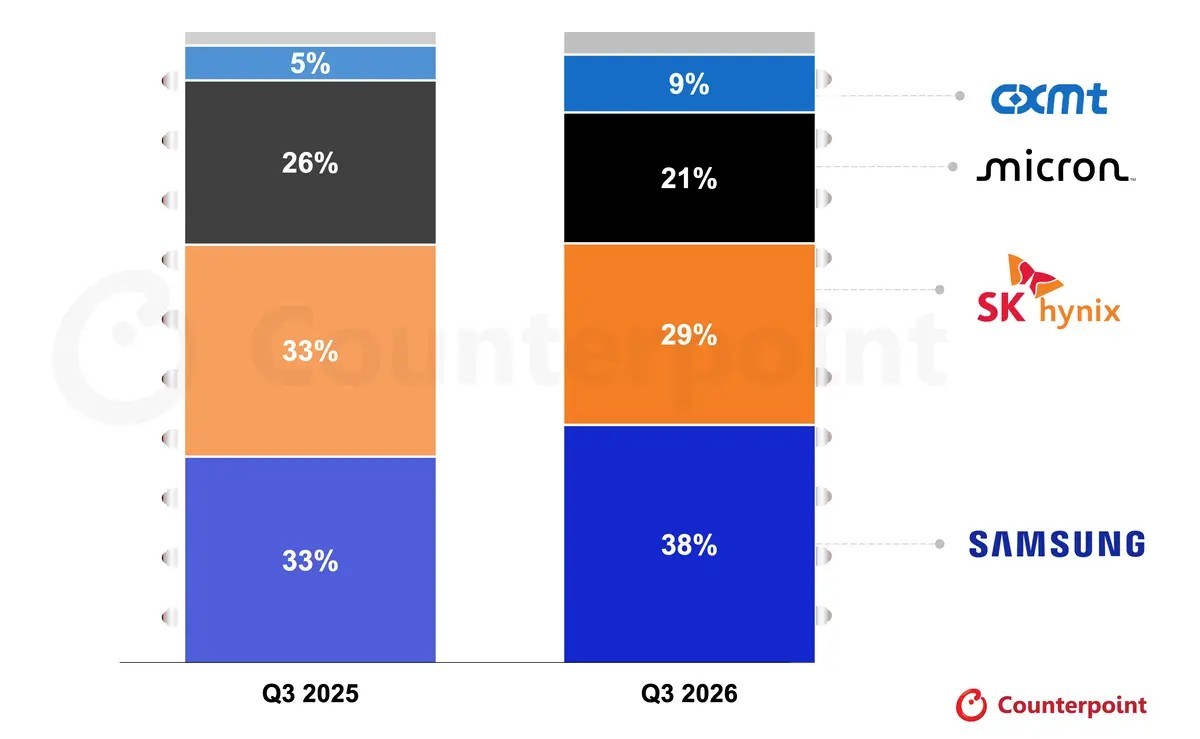
تحتل شركة Micron الأمريكية لتصنيع شرائح الذاكرة المركز الثالث بحصة سوقية تبلغ 21%، وتحتل شركة Changxin Memory (CXMT) الصينية المركز الرابع بحصة سوقية تبلغ 9%. على الرغم من زيادة الحصة السوقية لشركة Changxin Storage مقارنة بنفس الفترة من العام الماضي، إلا أنها انخفضت بنسبة 1 نقطة مئوية مقارنة بالربع الثاني من هذا العام.
ومع ذلك، فإن مشهد المنافسة في السوق يتغير مع تطور تقنية الذاكرة ذات النطاق الترددي العالي (HBM). وأشارت شركة Counterpoint إلى أن SK Hynix سيطرت سابقًا على سوق HBM3E، لكن الصناعة تنتقل إلى جيل جديد من HBM4، وقد أخذت سامسونج بالفعل زمام المبادرة في مجال HBM4.
يشكل هذا التحول التكنولوجي أيضًا تحديًا لشركة Changxin Storage. وتخطط الشركة لبدء الإنتاج الضخم لـ HBM3E في العام المقبل، ولكن لا تزال هناك فجوة معينة مقارنة بأحدث وتيرة التطوير في الصناعة.
ومع ذلك، لا تعتمد جميع تطبيقات الذكاء الاصطناعي على HBM. مع الارتفاع السريع لـ Agentic AI (العامل الذكي AI)، شهد الطلب على DDR وLPDDR المستخدم كذاكرة النظام أيضًا نموًا هائلاً. وتشير البيانات إلى أن الطلب على نزع السلاح والتسريح وإعادة الإدماج زاد بنسبة 500% على أساس سنوي، كما زاد الطلب على نزع السلاح والتسريح وإعادة الإدماج بنسبة 400% على أساس سنوي. على عكس HBM، الذي يستخدم بشكل أساسي لبطاقات تسريع الذكاء الاصطناعي، يتولى هذا النوع من الذاكرة المهام الأساسية لتشغيل النظام ومعالجة البيانات.
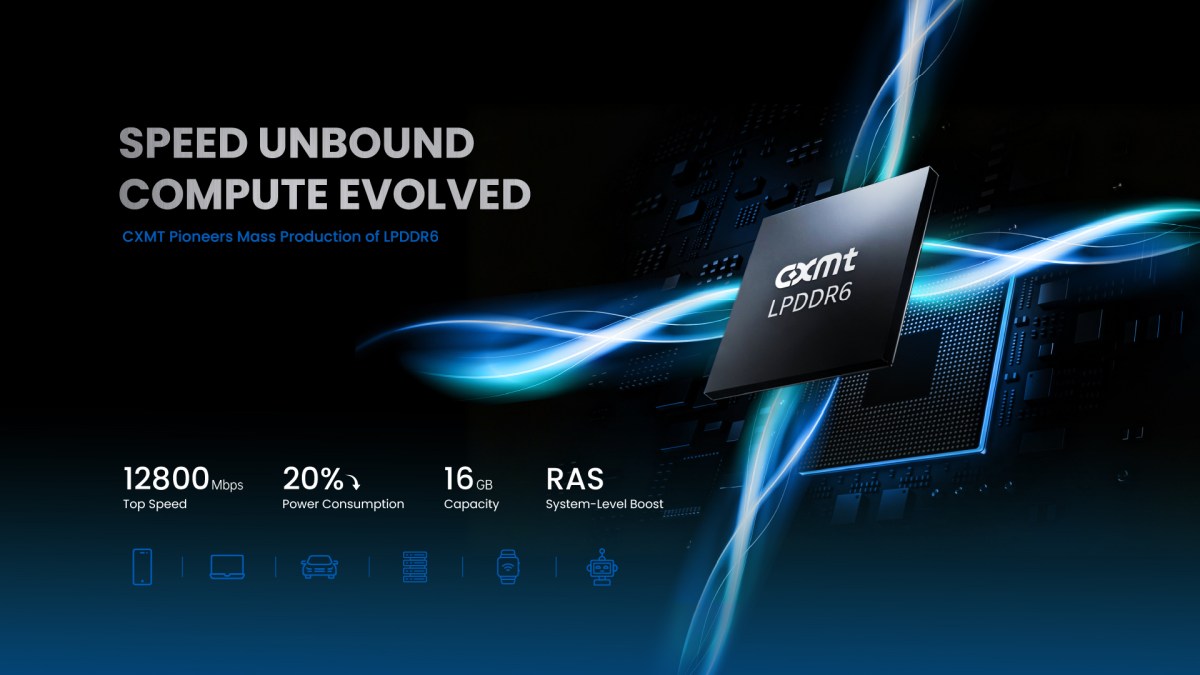
في مجال الذاكرة المحمولة، أخذت شركة Changxin Memory زمام المبادرة في تحقيق الإنتاج الضخم لأحدث جيل من LPDDR6. جدير بالذكر أن نسخة الذاكرة 16 جيجا بايت من هاتف Xiaomi 18 Fold ذو الشاشة القابلة للطي تستخدم بالفعل LPDDR6، بينما تستمر النسخة 12 جيجا بايت في استخدام LPDDR5X.
من منظور الربحية، تظل HBM فئة المنتجات الأكثر ربحية في مجال DRAM. تضاعفت الإيرادات المرتبطة بـ HBM في الربع الثالث تقريبًا مقارنة بالفترة نفسها من العام الماضي. ولكن في الوقت نفسه، يتجاوز معدل نمو إيرادات DDR وLPDDR معدل HBM، مما يدل على أن عصر الذكاء الاصطناعي يفيد سلسلة صناعة الذاكرة بأكملها.
وأشارت شركة Counterpoint أيضًا إلى أنه على الرغم من تباطؤ الزيادة في أسعار DRAM منذ النصف الثاني من عام 2026 مقارنة بالنصف الأول من العام، إلا أن مستوى السعر الإجمالي سيظل مرتفعًا. وقال إم إس هوانج، مدير الأبحاث بالوكالة، إنه من المتوقع أن تظل أسعار الذاكرة قوية في العام المقبل. من بينها، أسعار منتجات HBM، التي يتخلف نموها هذا العام عن نمو DRAM العادي، تلحق بمستوى السوق، وتوفر اتفاقيات التوريد طويلة الأجل الدعم للأسعار. بالإضافة إلى ذلك، نظرًا لأن مصانع الرقاقات الجديدة الرئيسية لن يتم تشغيلها رسميًا حتى عام 2028، فلن يتم تخفيف حالة العرض الضيقة بشكل كبير على المدى القصير.
في ظل التأثير المزدوج للتوسع المستمر في الطلب على الذكاء الاصطناعي والإفراج المحدود عن القدرة الإنتاجية الجديدة، فإن سوق DRAM العالمية في خضم دورة ازدهار جديدة، وقد تظل أسعار الذاكرة عند مستوى مرتفع في السنوات القليلة المقبلة.
التعليقات