الملخص:
يشير أحدث تقرير تحليلي صادر عن معهد بيرنشتاين للأبحاث إلى أن صناعة أشباه الموصلات العالمية تشهد انفجارًا هيكليًا تقوده رقائق الذاكرة. اعتبارًا من أغسطس 2026،
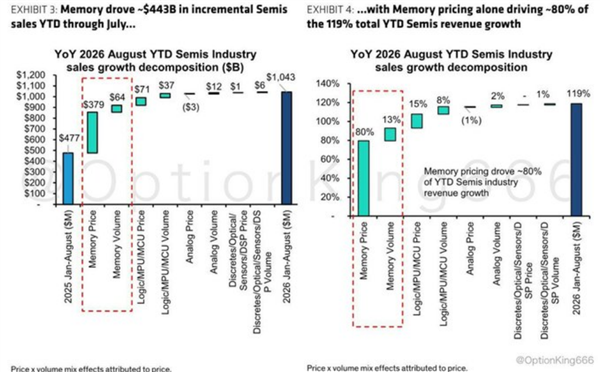
ارتفعت الإيرادات العالمية لأشباه الموصلات بنسبة 119% مقارنة بالفترة نفسها من العام الماضي. ويعد ارتفاع أسعار رقائق الذاكرة هو المحرك الأساسي، حيث يساهم وحده بحوالي 80% من إجمالي نمو الإيرادات.
يُظهِر تحليل بيانات برنشتاين أن إجمالي إيرادات أشباه الموصلات العالمية في الأشهر الثمانية الأولى من عام 2026 ارتفع من 477 مليار دولار أمريكي في نفس الفترة من عام 2025 إلى 1.043 تريليون دولار أمريكي، أي أكثر من الضعف في الحجم. ومن بين الإيرادات الجديدة، حقق مجال التخزين ما يقرب من 443 مليار دولار أمريكي من المبيعات الجديدة، وهي القوة الرئيسية المطلقة في نمو سوق أشباه الموصلات.
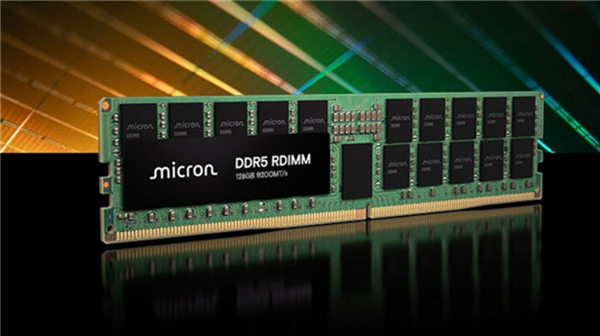
الأمر الجدير بالملاحظة هو أن موجة النمو هذه منحازة بشكل كبير نحو "زيادة الأسعار المدفوعة" بدلاً من "نمو الشحنات".
تشير البيانات إلى أن المبلغ الذي ساهم به فقط الارتفاع في أسعار شرائح الذاكرة يصل إلى 379 مليار دولار أمريكي، في حين ساهمت الشحنات فقط بمبلغ 64 مليار دولار أمريكي في النمو، وهو ما يمثل 13% من الإيرادات الجديدة. وهذا يعني أن الازدهار الحالي لسوق شرائح الذاكرة هو في الأساس العرض النهائي لقوة التسعير القوية لمصنعي وحدات التخزين الأصلية.
باستثناء التخزين، ساهم الارتفاع في أسعار شرائح المنطق/MPU/MCU بمبلغ 71 مليار دولار في النمو، وساهمت الزيادة في الشحنات بحوالي 37 مليار دولار. أظهرت الرقائق التناظرية زيادة في الحجم وانخفاضًا في الأسعار. وأدى انخفاض الأسعار إلى انخفاض الإيرادات بمقدار 3 مليارات دولار، وساهمت زيادة الشحنات بمبلغ 12 مليار دولار في نمو الإيرادات. ارتفعت أسعار المكونات المنفصلة/البصريات/أجهزة الاستشعار/معالج الإشارة الرقمية (DSP) بشكل طفيف بمقدار مليار دولار أمريكي، وأدت الزيادة في الشحنات إلى نمو قدره 6 مليارات دولار أمريكي.
أشار تقرير برنشتاين إلى أنه بسبب النقص المستمر في العرض في الصناعة بأكملها، فإن سعر عقد رقائق الذاكرة في الربع الثالث من عام 2026 سيظل يرتفع بنحو 20٪ مقارنة بالربع السابق.
تغطي هذه الجولة من الزيادات في الأسعار خطوط الإنتاج الرئيسية مثل DRAM وNAND. وعلى الرغم من أن الزيادة في الربع الثالث قد تباطأت مقارنة بالربع الثاني، إلا أنها لا تزال أعلى بكثير من المعيار التاريخي.
أما بالنسبة للسبب الأساسي لاستمرار قلة العرض، فقد أشار برنشتاين إلى الطلب القوي على تطبيقات الذكاء الاصطناعي والبنية التحتية للذكاء الاصطناعي، واستمرار الطلب في السوق في تجاوز العرض المتاح من رقائق الذاكرة الحالية.
لا تؤدي التكلفة المرتفعة لرقائق الذاكرة إلى زيادة تكاليف البناء في مجال الذكاء الاصطناعي فحسب، بل تضع أيضًا ضغوطًا مالية خطيرة على العملاء النهائيين للتطبيقات غير المتعلقة بالذكاء الاصطناعي، مما يخلق تأثير نقل التكلفة عبر سلسلة الصناعة بأكملها.
يتوقع برنشتاين أن يمتد نقص العرض حتى عام 2027 ويستمر في دفع أسعار عقود التخزين إلى الارتفاع في الربع الرابع من عام 2026. ومع ذلك، يذكر التقرير أيضًا أن المجال لمزيد من الزيادات في الأسعار في المستقبل قد يتقارب بمرور الوقت.
أشار برنشتاين إلى ثلاثة قيود رئيسية: أولا، إن اتفاقيات التوريد الطويلة الأجل التي وقعها بعض العملاء لها أسقف للأسعار، وهو ما من شأنه أن يمنع بعض المجال لزيادة الأسعار على مستوى العقد؛ ثانيًا، أدى ارتفاع تكلفة رقائق الذاكرة إلى فرض أعباء مالية على إجمالي العملاء، كما أن القدرة على التحمل في جانب الطلب تقترب من الحد الأقصى؛ ثالثًا، مع إطلاق الطاقة الإنتاجية الجديدة تدريجيًا، من المتوقع أن يتراجع ضغط العرض تدريجيًا.
التعليقات