الملخص:
قامت كل من شركة Bizum الإسبانية، وشركة BANCOMAT الإيطالية، وشركة Wero بموجب مبادرة الدفع الأوروبية، وشركة SIBS-MB WAY البرتغالية، وشركة Nordic Vipps MobilePay بالاشتراك في تأسيس "الشبكة الأوروبية للمدفوعات، ENP"، ومقرها مدريد. تغطي الخدمات الحالية للمؤسسات الخمس المؤسسة مجتمعة 13 دولة أوروبية وحوالي 130 مليون مستخدم، وتغطي أكثر من 70% من سكان الاتحاد الأوروبي والنرويج. سيقوم الكيان الجديد ببناء وتشغيل مركز ربط بيني مشترك لربط أنظمة الدفع الحالية في كل مكان، بدلاً من إنشاء علامة تجارية موحدة جديدة من الصفر.
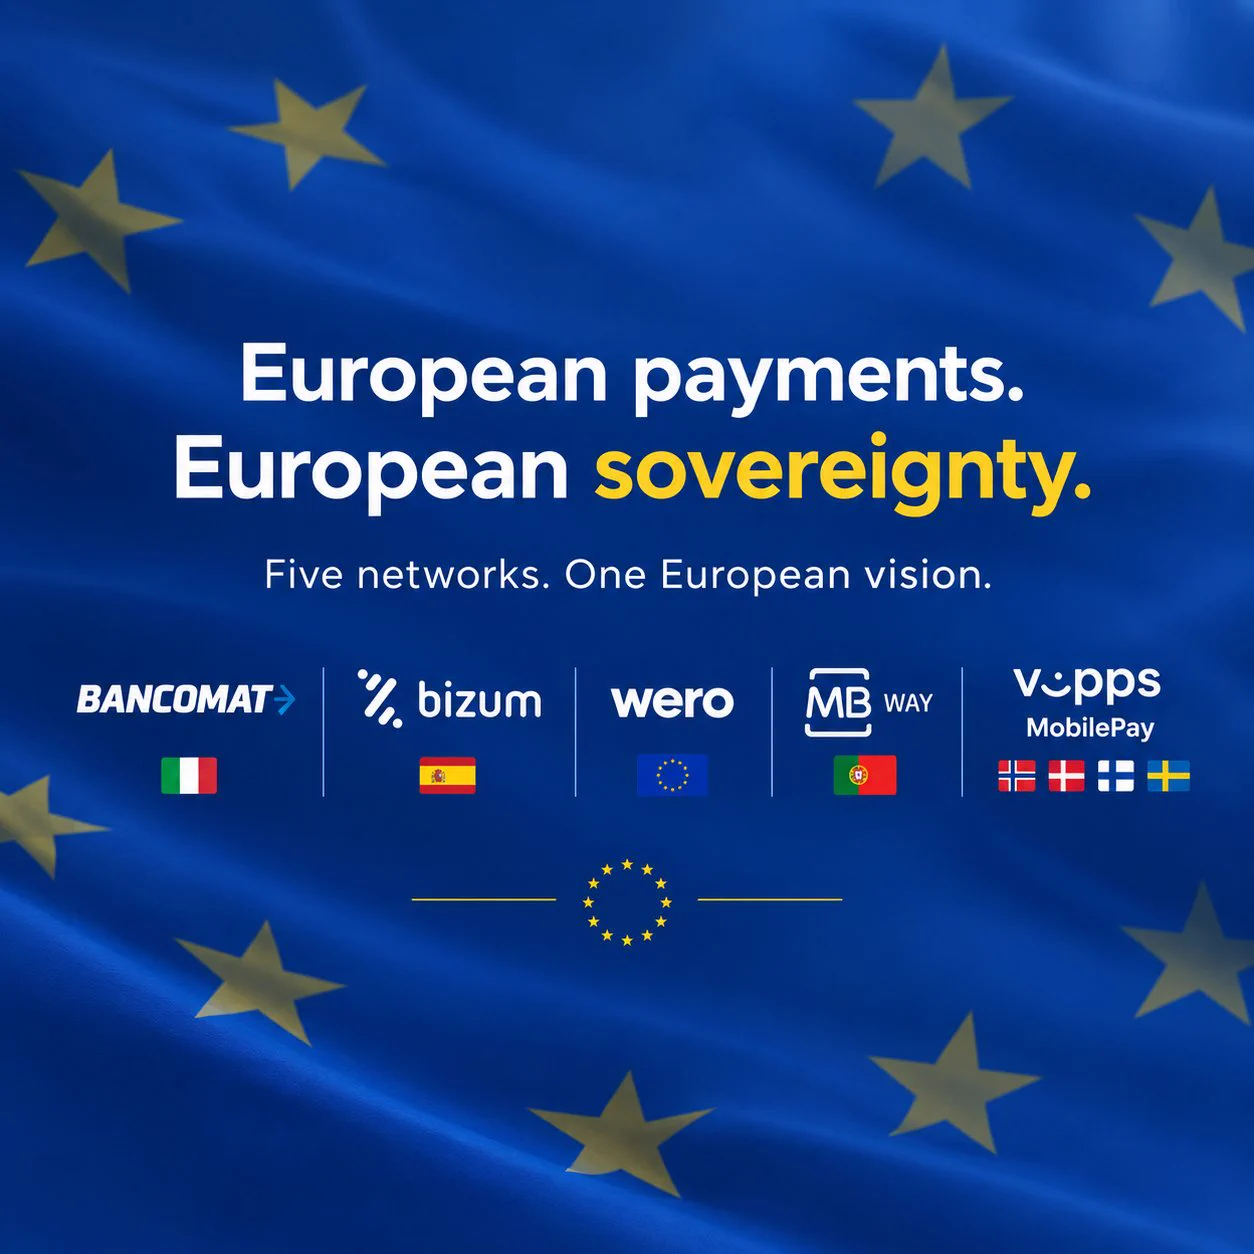
تعتمد خطة سياسة الجوار الأوروبية بنية فنية وتشغيلية مشتركة تعتمد على المعايير الأوروبية وتعتمد على المدفوعات الفورية من حساب إلى حساب، مما يسمح للمشاركين بالتنفيذ التدريجي للتحويلات عبر الحدود وقابلية التشغيل البيني للمدفوعات التجارية. وتتمثل الخطة الرسمية في التقدم على مراحل، أولاً فتح المدفوعات عبر الحدود من شخص لآخر، ثم التوسع في التجارة الإلكترونية ومدفوعات المتاجر الفعلية خارج الإنترنت. سيظل المستخدمون قادرين على استخدام الخدمات المحلية والعلامات التجارية والواجهات التي يعرفونها؛ سيتم دعم قابلية التشغيل البيني عبر الحدود من خلال البنية التحتية الخلفية المشتركة. وستمتلك الأطراف الخمسة المؤسسة حصصًا متساوية في الشركة الجديدة وستقرر بشكل مشترك التطوير الفني للبنية التحتية وما إذا كان سيتم قبول أعضاء جدد.
يهدف هذا التعاون إلى الاستجابة لتجزئة سوق المدفوعات الأوروبية على المدى الطويل. وأشار البنك المركزي الأوروبي إلى أن منطقة اليورو ليس لديها حاليًا خيار دفع رقمي أوروبي يغطي المنطقة بأكملها، حيث تعتمد 13 من الدول الأعضاء العشرين على منظمات البطاقات الدولية للمدفوعات بالبطاقات المصرفية. وتأمل سياسة الجوار الأوروبي في إتاحة خدمات الدفع الأوروبية المحلية عبر الحدود والحد من هيمنة الشبكات الأمريكية مثل Visa وMastercard في البنية التحتية للمدفوعات الإقليمية. ومع ذلك، فقد تم إنشاء الكيان الجديد للتو ولا يزال في طور صياغة الهيكل التشغيلي النهائي؛ سيتحمل المساهمون تكاليف التشغيل الأولية، وفقط بعد أن تصل الشبكة إلى النطاق الكافي، يمكنها أن تأمل في الحفاظ على العمليات من خلال الرسوم الخاصة بها. في هذه المرحلة، لم يتم إطلاق شبكة دفع كاملة ويمكن أن تحل محل Visa أو MasterCard على الفور. سيظل قبول التجار والتنسيق التنظيمي في مختلف البلدان يؤثر على توسعها.
يعد اليورو الرقمي الذي يروج له البنك المركزي الأوروبي خطة مستقلة أخرى. سيتم إصدار اليورو الرقمي من قبل البنك المركزي ويمكن استخدامه للتحويلات داخل المتجر وعبر الإنترنت والتحويلات الشخصية. ومن المتوقع أن يتم تجربته لأول مرة في عام 2027؛ وإذا تم إقرار تشريعات الاتحاد الأوروبي ذات الصلة في عام 2026، يأمل البنك المركزي أن يكون جاهزًا لإصدار أول محتمل في عام 2029. ويضعه البنك المركزي الأوروبي كمكمل للنقد وخدمات الدفع الخاصة الحالية. أشارت تقارير رويترز أيضًا إلى أن اليورو الرقمي قد يعمل بالتوازي مع سياسة الجوار الأوروبية في المستقبل بدلاً من استبداله مباشرة بسياسة الجوار الأوروبية.
التعليقات