الملخص:
خلال عطلة اليوم الوطني، دعونا نتحدث عن موضوع مريح. في الآونة الأخيرة، أصبح الموضوع رقم 5 مليون يو باو في يوم واحد موضوعًا شائعًا على موقع ويبو، مما أثار نقاشًا ساخنًا عبر الإنترنت حول عتبة التمويل والاستقرار في عصر أسعار الفائدة المنخفضة. في رأيي، السبب وراء تحول هذا الأمر إلى بحث ساخن ليس أن 5 ملايين مبلغ صغير جدًا، ولكن أن الكثير من الناس اكتشفوا فجأة أنه في عصر أسعار الفائدة المنخفضة، تم رفع عتبة الاعتماد على الفائدة الخالية من المخاطر بشكل كبير.
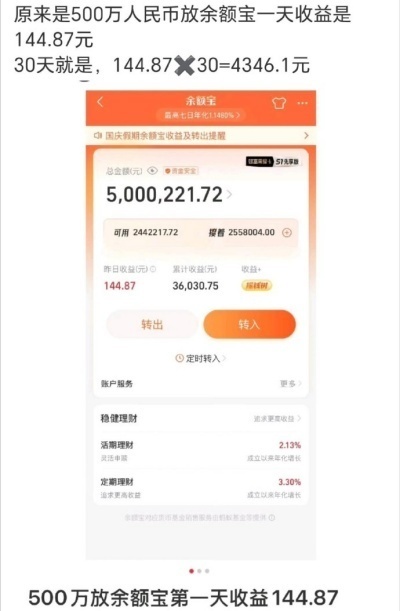
قم بالحسابات أولاً: وفقًا لأحدث البيانات من صندوق Tianhong، يبلغ معدل العائد السنوي لشركة Yu’e Bao لمدة سبعة أيام حوالي 0.83%، ويبلغ الدخل لكل 10000 سهم حوالي 0.2273 يوان. هذا يعني أنه إذا وضعت 5 ملايين يوان في Yu'e Bao ليوم واحد، فسيكون الدخل حوالي 110-145 يوانًا، وهو ما يعتمد بشكل أساسي على تقلب الدخل البالغ 10000 يوان في ذلك اليوم. إذا احتفظت بـ Yu'e Bao لمدة عام واحد، فسيكون الدخل يعادل 5 ملايين × 0.83% = 41500 يوان، أي حوالي 3458 يوانًا شهريًا في المتوسط.
لذلك، فإن وضع 5 ملايين في Yu'e Bao يمكن أن يجلب بالفعل بعض الدخل السلبي، لكنه بعيد عن مستوى القدرة على الاطمئنان وعدم الذهاب إلى العمل. لا تتخيل أنه يمكنك الاعتماد على مصلحة Yu'e Bao في الاستقرار. ربما لديك فضول، لماذا دخل Yu’e Bao منخفض جدًا؟
السبب بسيط للغاية. يرتبط Yu'e Bao بالصناديق النقدية، التي تستثمر بشكل أساسي في الأصول منخفضة المخاطر مثل الودائع المصرفية، وشهادات الإيداع بين البنوك، والسندات قصيرة الأجل، وعمليات إعادة الشراء العكسية. العائدات على هذه الأصول تتبع أسعار الفائدة في السوق. والآن بعد أن ظل البنك المركزي متساهلاً وأسعار الفائدة قصيرة الأجل منخفضة، فإن العائدات الآمنة التي يمكن أن تحصل عليها الصناديق النقدية ليست مرتفعة بطبيعة الحال.
والأهم من ذلك أن هذه ليست مشكلة يو باو وحدها. منذ بداية هذا العام، انخفض عدد كبير من صناديق النقد في السوق إلى أقل من 1% على أساس سنوي لمدة سبعة أيام، ودخلت الصناعة بأكملها مرحلة البقاء مع انخفاض الأرباح. بالمقارنة مع عشر سنوات مضت، فإن فجوة الدخل في Yu'e Bao كبيرة جدًا بالفعل، مما يجعل الناس يفتقدون الماضي.
في عام 2014 تقريبًا، كان المعدل السنوي لـ Yu'e Bao لمدة سبعة أيام قريبًا من 6.7%. تم وضع نفس الـ 5 ملايين يوان في Yu'e Bao. في ذلك الوقت، يمكن أن يقترب الدخل اليومي من 900 يوان، لكنه الآن يزيد عن 100 يوان فقط، وهو انكماش واضح للغاية. ومع ذلك، هناك حاجة إلى تصحيح سوء فهم واحد: لم تكن Yu'e Bao أبدًا أداة للإدارة المالية ذات العائد المرتفع، ولكنها أشبه بأداة لإدارة النقد. وتتمثل مزاياها في المرونة، والتقلب المنخفض، والتوافر الجاهز. وهي مناسبة للصناديق الاحتياطية قصيرة الأجل بدلاً من الأصول الرئيسية طويلة الأجل.
بالنسبة للأشخاص العاديين، إذا كانوا يريدون فهم Yu'e Bao بشكل صحيح والاستفادة منه بشكل جيد، فيجب عليهم القيام بالنقاط الأربع التالية:
1. لا تعتبر Yu’e Bao بمثابة "قطعة أثرية مسطّحة"
مناسبة للاحتفاظ بأموال الطوارئ لمدة 3-6 أشهر، مثل الإيجار ونفقات المعيشة والمصروفات قصيرة الأجل وما إلى ذلك.
2. يتم وضع جميع المبالغ الكبيرة في الصناديق النقدية، وتكون تكلفة الفرصة البديلة مرتفعة جدًا
إذا لم يتم استخدام الأموال لفترة طويلة وظلت جميعها في صندوق النقد عند مستوى 0.8% تقريبًا، فقد لا يتمكن من التغلب على التضخم وسوف يكون من الصعب تغطية الإنفاق الحقيقي للأسر. <ص>3. خذ بعين الاعتبار التخصيص على مستويات الأصول
المال اليومي: صناديق الأموال، وإدارة النقد، والإدارة المالية؛ الأموال غير المستخدمة لمدة نصف عام إلى عام: صناديق الديون قصيرة الأجل، وشهادات ما بين البنوك لصناديق الودائع، وسندات الادخار، وما إلى ذلك؛ الأموال الاحتياطية لأكثر من عام واحد: بناءً على تحمل المخاطر، ضع في اعتبارك صناديق السندات وصناديق المؤشرات وما إلى ذلك. ومع ذلك، تجدر الإشارة إلى أن أي طريقة لزيادة العائدات ستؤدي إلى انخفاض السيولة أو التقلبات في صافي القيمة. <ص>4. احذروا من فخ الحفاظ على رأس المال وارتفاع أسعار الفائدة
في بيئة أسعار الفائدة المنخفضة، إذا وعد شخص ما بعوائد عالية، ومخاطر صفرية، ويمكن سحبه في أي وقت، فكن حذرًا لتجنب التعرض للخداع.
باختصار، فإن استثمار 5 ملايين يوان في Yu'e Bao يكسب فقط أكثر من 100 يوان يوميًا. هذه نتيجة طبيعية للسوق، والتي تحدد أنه لا يمكنه سوى توفير تدفق نقدي محدود. إن الخروج من دائرة البحث الساخنة هو بمثابة تصادم بين التوقعات والواقع. والواقع أن قيمة يو باو تتلخص في تخزين التغيير الصغير بمرونة، وليس كأداة ذات قيمة مضافة للأصول الكبيرة.
الخطوة الأولى في الإدارة المالية هي فهم أنه لا يمكن تعظيم السيولة والأمن والربحية في نفس الوقت. وبعبارة أخرى، فإن ما يحتاج إلى حل حقاً ليس مكان وضع الأموال، بل كيفية مطابقة حجم رأس المال، والتدفق النقدي، ومستوى الإنفاق، ودرجة تحمل المخاطر. ماذا تعتقد؟
المؤلف: غونغ جينهوي
التعليقات