
الملخص:
على الرغم من أن نطاق التداول الإجمالي للعملات المستقرة لم ينمو إلا بالكاد منذ عام 2026، إلا أن تكرار استخدامها وحجم المعاملات في مجال الدفع قد زاد بشكل ملحوظ. تُظهر أحدث البيانات الصادرة عن شركة تحليل بيانات blockchain Allium أنه في الأشهر التسعة الأولى من عام 2026، وصل حجم مدفوعات العملات المستقرة إلى 482 مليار دولار أمريكي، بزيادة سنوية قدرها 45٪؛ وخلال نفس الفترة ارتفع عدد المدفوعات بنسبة 71% ليتجاوز المليار. وهذا يوضح أن سوق العملات المستقرة يشهد تغيرًا ملحوظًا: فالقوة الدافعة لتطوير الصناعة بدأت تأتي بشكل أكبر من الاستخدام الفعلي للعملات المستقرة الحالية، بدلاً من مجرد توسيع نطاق الإصدار.
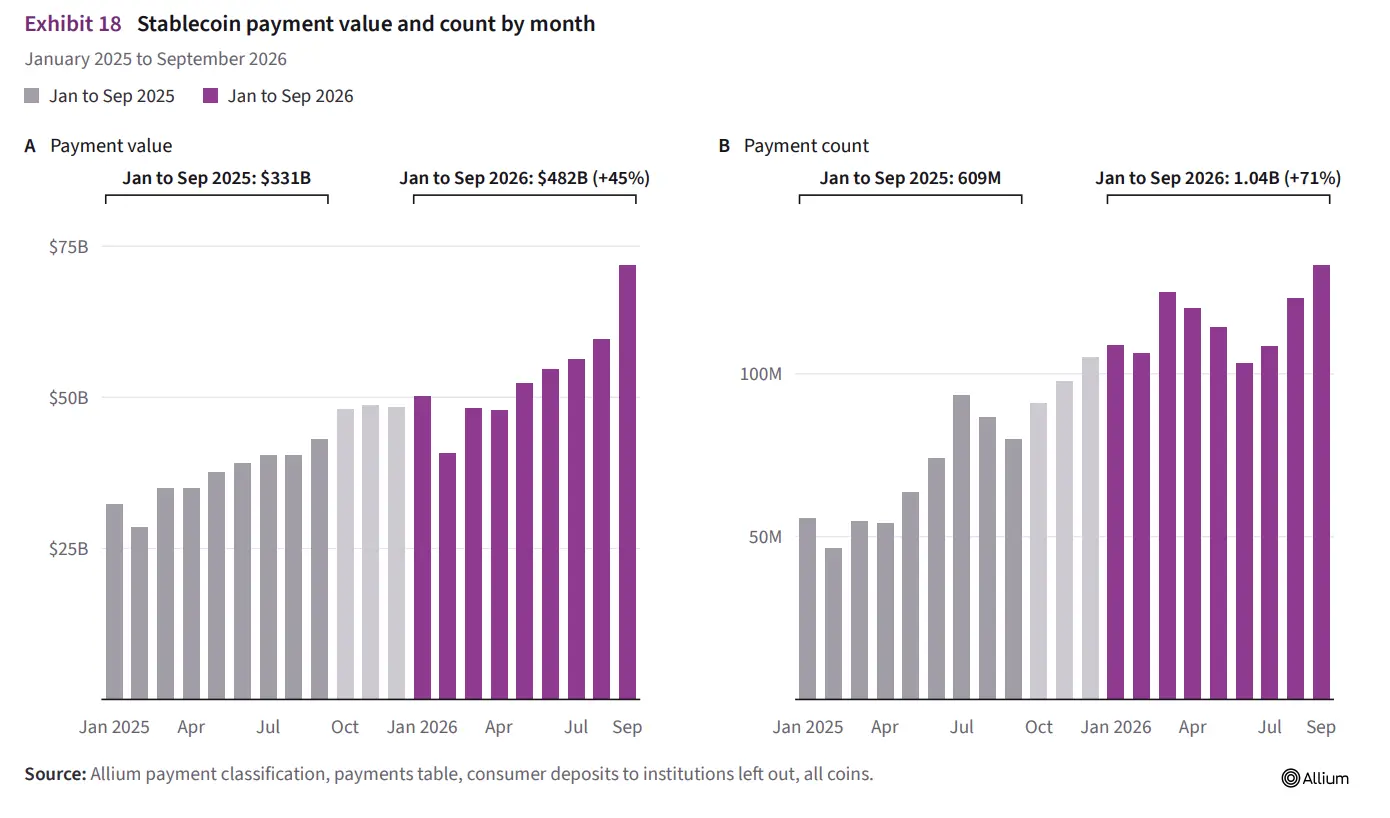
وفقًا لتقرير CoinDesk الصادر يوم 18 أكتوبر، اعتبارًا من نهاية سبتمبر 2026، بلغ إجمالي تداول العملات المستقرة العالمية حوالي 305 مليار دولار أمريكي، بزيادة قدرها 0.4٪ فقط عن بداية العام. وفي تناقض صارخ، حقق كل من مبلغ الدفع بالعملة المستقرة وعدد المعاملات نموًا سريعًا. وفي الوقت نفسه، تعمل الشركات المهمة في صناعة الدفع التقليدية مثل Visa وMastercard وStripe على تسريع عملية دمج العملات المستقرة مع البطاقات المصرفية والتحويلات المالية عبر الحدود وأنظمة إدارة أموال الشركات، في محاولة لدمج الدولارات الرقمية في البنية التحتية المالية الحالية بشكل أكثر طبيعية.
العملات المستقرة هي فئة من الأصول المشفرة التي تحاول الحفاظ على قيمتها مستقرة نسبيًا مقارنة بالعملات الورقية مثل الدولار الأمريكي. بأخذ العملات المستقرة بالدولار الأمريكي كمثال، عادةً ما يدعم مصدروها قيمة الرمز من خلال آليات مثل الأصول الاحتياطية، بحيث لا يتقلب سعرها بشكل متكرر مثل العملات المشفرة مثل البيتكوين. لا يمكن نقل العملات المستقرة على blockchain فحسب، بل يمكن استخدامها أيضًا للتسوية على منصات التداول، وتحويلات الأموال عبر الحدود، وبعض خدمات الدفع في العالم الحقيقي.
في الماضي، كان يُنظر غالبًا إلى نمو حجم سوق العملات المستقرة على أنه مؤشر مهم لتطور الصناعة، لأن المزيد من الرموز المميزة المتداولة عادة ما تعني المزيد من الأموال المتاحة في السوق للتداول والتسوية. ومع ذلك، تظهر بيانات Allium هذه المرة أن نشاط الدفع الفعلي للعملات المستقرة يمكن أن يستمر في النمو بينما يكون حجم الإصدار راكدًا بشكل أساسي. بمعنى آخر، لا يتطلب السوق بالضرورة إصدار المزيد من العملات المستقرة، ولكنه قد يقوم أيضًا بتوسيع أعمال الدفع عن طريق زيادة تكرار استخدام الرموز الموجودة.
يحظى هذا الاتجاه بأهمية خاصة بالنسبة لشركات الدفع التقليدية. لقد كانت هناك اختلافات واضحة في البنية التحتية منذ فترة طويلة بين مدفوعات العملة المشفرة والأنظمة المالية التقليدية. حتى لو كان المستخدمون يمتلكون عملات مستقرة، فقد يحتاجون إلى تحويلها إلى عملة قانونية في حساباتهم المصرفية قبل أن يتمكنوا من إكمال الاستهلاك اليومي أو إرسال الأموال إلى الآخرين من خلال قنوات الدفع التقليدية. قد تحتاج الشركات إلى إدارة الحسابات المصرفية ومحافظ الأصول المشفرة ومعاملات blockchain وعمليات تسوية العملة القانونية بشكل منفصل.
تحاول شركات الدفع اليوم دمج هذه الروابط حتى لا يضطر المستخدمون والتجار إلى بناء نظام مالي مستقل تمامًا من أجل استخدام العملات المستقرة.
وتشير البيانات إلى أنه في الأشهر التسعة الأولى من عام 2026، بلغ حجم استهلاك البطاقات المصرفية المرتبطة بالعملات المستقرة 3.9 مليار دولار أمريكي، أي 10 أضعاف ما كان عليه في نفس الفترة من العام الماضي. ومن بين معاملات البطاقات المصرفية هذه، شكلت المشتريات الصغيرة التي تقل قيمتها عن 50 دولارًا 84٪ من الزيادة في عدد المعاملات. وهذا يدل على أن نمو المدفوعات المرتبطة بالعملات المستقرة لم يعد يقتصر على تحويلات الأموال بين بورصات العملات المشفرة أو المؤسسات الكبيرة، وقد بدأ يظهر بشكل أكبر في سيناريوهات الاستهلاك اليومي.
ومع ذلك، لا يزال النمو في حجم مدفوعات العملات المستقرة بحاجة إلى تفسير بحذر. تُظهر إحصائيات Allium أنه اعتبارًا من نهاية سبتمبر، بلغ إجمالي مبلغ التحويل الأصلي للعملات المستقرة على blockchain 97.9 تريليون دولار أمريكي، ولكن هذا يشمل أنواعًا مختلفة من تحويلات الأموال الداخلية داخل البورصات والأنشطة المالية اللامركزية والمعاملات الآلية. وبعد الفحص، صنفت Allium ما يقرب من 2.4 تريليون دولار من هذا المبلغ كنشاط للمستخدم النهائي، وهو ما يمثل 2.5% من مبلغ التحويل الأصلي. تعتمد إحصائيات الدفع الخاصة بالشركة والتي تبلغ قيمتها 482 مليار دولار على البيانات ذات الصلة التي تمت تصفيتها، وليس المبلغ الإجمالي لتحويلات blockchain.
هذا التمييز مهم. لا تمثل التحويلات الكبيرة على blockchain بالضرورة معاملات حقيقية للسلع والخدمات، وقد تتدفق بعض الأموال بشكل متكرر بين منصات التداول أو البروتوكولات المالية أو الأنظمة الآلية. ولذلك، فإن تحليل الاستخدام الاقتصادي الفعلي للعملات المستقرة يتطلب التمييز بين حجم حركة الأموال على السلسلة والمبلغ الذي يستخدمه المستخدمون النهائيون فعليًا للدفع.
تظهر سلسلة من الإجراءات الأخيرة التي اتخذتها شركات الدفع التقليدية أن العملات المستقرة تحاول دخول بنية تحتية مالية أكثر نضجًا.
أطلقت Mastercard منصة الأموال العالمية في 15 أكتوبر. وقد تم تطوير هذه الخدمة بالشراكة مع شركة البنية التحتية للعملات المستقرة BVNK وتهدف إلى دمج حسابات العملات الورقية التقليدية، وأرصدة العملات المستقرة، وتبادل العملات، واستهلاك البطاقات المصرفية، ومدفوعات الحسابات المصرفية من خلال واجهة موحدة. استحوذت Mastercard سابقًا على BVNK في أغسطس 2026.
من خلال هذه المنصة، يمكن للبنوك وشركات التكنولوجيا المالية تزويد العملاء بحسابات تدعم كلاً من العملات الورقية والعملات المستقرة، بحيث لا يضطر المستخدمون إلى استخدام أنظمة مستقلة تمامًا لإدارة نوعين من الأموال. أصبحت شركات الدفع Nuvei وMarqeta أول العملاء الذين قاموا بدمج الخدمات ذات الصلة.
لا ينصب تركيز هذه الخطة على مطالبة المستهلكين العاديين باستخدام محافظ blockchain مباشرة لإكمال جميع المدفوعات، ولكن استخدام العملات المستقرة كمصدر للأموال أو أدوات التسوية في النظام المالي الحالي. بالنسبة للمستخدمين، لا يزال بإمكان تجربة الدفع الحفاظ على الشكل المألوف للحسابات والبطاقات المصرفية؛ بالنسبة لمقدمي الخدمات، يمكن للطبقة السفلية اختيار طريقة تحويل الأموال المناسبة بين النظام المصرفي التقليدي وشبكة البلوكشين بناءً على الاحتياجات الفعلية.
يقوم Stripe أيضًا بالترويج لتخطيط مماثل. تعمل الشركة مع شركة الخدمات المالية blockchain Plasma لتطوير البطاقات المصرفية التي تدعم العملات المستقرة. وتخطط للسماح للمستخدمين باستخدام أرصدة العملات مثل الدولار الأمريكي واليورو والريال البرازيلي والبيزو المكسيكي والبيزو الكولومبي، مع دعم أرصدة العملات المستقرة المؤهلة.
وفقًا للخطة التي أعلنها الطرفان، يمكن للمستخدمين دفع الأولوية من الرصيد المطابق لعملة الاستهلاك لتقليل عمليات صرف العملات غير الضرورية. على سبيل المثال، عندما يقوم المستخدمون بإجراء عمليات شراء باليورو، يمكنهم استخدام أرصدتهم باليورو مباشرة دون الحاجة إلى تحويل الأموال أولاً إلى عملات أخرى ثم المرور بعمليات صرف إضافية.
تغطي البنية التحتية الموسعة للبطاقات المصرفية لشركة Stripe حاليًا أكثر من 30 دولة ومنطقة، وتخطط الشركة لتوسيع التغطية إلى أكثر من 100 دولة ومنطقة في عام 2027. وإذا سارت هذه الخطة بسلاسة، فمن المتوقع أن تصل العملات المستقرة إلى المزيد من المستهلكين من خلال شبكات الدفع الحالية، ولن تقتصر بعد الآن على مجموعات المستخدمين المطلعين على العملات المشفرة.
تقدم Visa عملة مستقرة في رابط إعداد الأموال للمدفوعات الدولية.
ذكرت Visa أن شركة خدمات تنسيق الدفع Inyo Global أخذت زمام المبادرة في وضع خدمة صندوق الاحتياطي للعملات المستقرة من Visa Direct في التشغيل التجاري. من خلال هذه الخدمة، يمكن لشركات الدفع استخدام USDC، العملة المستقرة بالدولار الأمريكي الصادرة عن Circle، لإعداد الأموال مقدمًا للمدفوعات عبر الحدود، وبالتالي تقليل الاعتماد على ساعات عمل البنوك التقليدية ونوافذ التسوية.
في عملية الدفع التقليدية عبر الحدود، قد تحتاج الأموال إلى المرور عبر بنوك أو مؤسسات دفع متعددة، وسيتأثر وقت الوصول بساعات العمل وترتيبات المقاصة والاتصال بين الأنظمة المالية في البلدان المختلفة. بعد استخدام العملات المستقرة لإعداد الأموال، يمكن لمقدمي خدمات الدفع إعداد أو تحويل الأموال ذات الصلة مقدمًا على blockchain، ثم دفع المستفيد النهائي من خلال قنوات الدفع التقليدية.
هذا لا يعني أن المستلم يجب أن يحمل عملة مشفرة. وفقًا للنموذج الذي قدمته Visa، تُستخدم العملات المستقرة بشكل أساسي لإعداد وتحويل الأموال بين مؤسسات الدفع، ولا يزال بإمكان المستفيد النهائي جمع الأموال من خلال قنوات الدفع العادية. يساعد هذا التصميم على الجمع بين خصائص تشغيل blockchain على مدار الساعة طوال أيام الأسبوع مع الحسابات وشبكات الدفع للأنظمة المالية التقليدية.
بالنسبة للمؤسسات، قد يكون هذا النوع من الخدمة مناسبًا بشكل خاص للشركات التي تتطلب مدفوعات متكررة عبر الحدود، مثل التجارة الإلكترونية الدولية، وتسوية المقاولين في الخارج، ومدفوعات سلسلة التوريد للشركات، وخدمات التحويلات لشركات التكنولوجيا المالية. لا يتعين على الشركات التخلي تمامًا عن حساباتها المصرفية وأنظمة الدفع الحالية، ولكن لديها أيضًا الفرصة لاستخدام العملات المستقرة لتحسين بعض روابط تدفق رأس المال.
يعتقد باتريك مورال، المؤسس المشارك والرئيس التنفيذي لشركة Fipto، وهي شركة خدمات دفع للشركات مقرها باريس، أن الشركات تأمل في دمج العملات المستقرة مباشرة في أنظمة العمليات المالية الحالية، بدلاً من بناء بنية تحتية مستقلة للأصول المشفرة خارج النظام المالي التقليدي. وأشار إلى أنه بالنسبة للشركات، فإن الفرق بين العملة التقليدية والعملة الرقمية يفسح المجال تدريجياً لمسألة قناة الدفع التي يجب استخدامها في معاملات محددة.
يعكس هذا الرأي أيضًا التغييرات التي تحدث في صناعة العملات المستقرة. عادةً ما تتطلب تطبيقات العملات المشفرة المبكرة من المستخدمين فهم مفاهيم مثل المحافظ وعناوين blockchain ورسوم المعاملات وإدارة المفاتيح الخاصة، في حين تركز خدمات العملات المستقرة للمؤسسات بشكل أكبر على التكامل الخلفي. يمكن للمستخدمين الاستمرار في إكمال العمليات من خلال الحسابات المصرفية أو الأنظمة المالية للشركات أو البطاقات المصرفية، ويمكن تحويل الأموال الأساسية من خلال blockchain.
ومع ذلك، لا تزال مدفوعات العملات المستقرة تمثل جزءًا صغيرًا فقط من سوق المدفوعات العالمية.
تقدر Allium أنه في الربع الثاني من عام 2026، يعادل مقدار استهلاك البطاقات المصرفية المرتبطة بالعملات المستقرة 0.03% فقط من إجمالي حجم مدفوعات Visa الذي يبلغ حوالي 4 تريليون دولار أمريكي في نفس الفترة. وهذا يعني أنه على الرغم من أن استهلاك البطاقات المصرفية المرتبطة بالعملات المستقرة قد حقق نموًا كبيرًا على أساس سنوي، إلا أن حصتها السوقية الحالية لا تزال محدودة للغاية.
بالإضافة إلى ذلك، فإن العملات المستقرة لا تخلو من المخاطر. ويعتمد استقرار قيمتها على الترتيبات الاحتياطية للمصدر وآلية الاسترداد وثقة السوق. قد تتأثر الأعمال التجارية عبر الحدود أيضًا بالمتطلبات التنظيمية ولوائح مكافحة غسيل الأموال وقواعد التحقق من هوية العميل في بلدان ومناطق مختلفة. بالنسبة للمؤسسات، يتطلب اعتماد العملات المستقرة أيضًا النظر في قضايا مثل أمن الحفظ، ومخاطر الطرف المقابل، ورسوم الشبكة، وقنوات صرف العملات الورقية.
لذلك، فإن الزيادة بنسبة 45% في حجم الدفع بالعملات المستقرة لا تعني أن العملات المستقرة قد حلت محل البطاقات المصرفية التقليدية أو التحويلات المصرفية. وبشكل أكثر دقة، تظهر هذه البيانات أن العملات المستقرة يتم استخدامها بشكل متكرر أكثر للمدفوعات وتحويلات الأموال وسط بطء النمو في التداول، في حين تحاول شركات مثل Visa وMastercard وStripe خفض عتبة الاندماج في النظام المالي التقليدي.
يعتمد استمرار هذا الاتجاه في المستقبل على ما إذا كانت العملات المستقرة قادرة على تشكيل مزايا واضحة بما فيه الكفاية من حيث التكلفة وسرعة النقل والامتثال وسهولة الاستخدام. إذا تمكنت شركات الدفع من السماح للمستخدمين باستخدام العملات المستقرة دون تغيير عاداتهم الاستهلاكية الحالية، وفي الوقت نفسه السماح للتجار والمؤسسات المالية بإكمال تسويات الأموال بتكلفة أقل، فقد يستمر نطاق تطبيق العملات المستقرة في التوسع.
انطلاقًا من البيانات الحالية، يتحول التركيز التطويري لسوق العملات المستقرة من مجرد توسيع نطاق إصدار الرموز المميزة إلى تحسين كفاءة الاستخدام الفعلي للأموال. وعلى الرغم من أن حصتها في نظام الدفع العالمي لا تزال صغيرة، فإن التعاون بين المؤسسات المالية التقليدية وشركات البلوكتشين يفتح قنوات جديدة للأصول الرقمية لدخول المدفوعات اليومية والإدارة المالية للشركات.
التعليقات